
Aggiornamento sui mercati | Settembre 2026
Il 16 settembre la banca centrale statunitense ha alzato i tassi per la prima volta dal 2023, il primo passo sotto la presidenza di Kevin Warsh. Come conciliare lo shock petrolifero, un rendimento a dieci anni del 5,29% e i nuovi record del Nasdaq.
Settembre ha portato il primo rialzo dei tassi negli Stati Uniti dal 2023. Il 16 settembre la banca centrale statunitense ha alzato di 25 punti base la fascia obiettivo, al 3,75%-4,00%, all’unanimità e come primo passo sui tassi sotto la presidenza di Kevin Warsh. La BCE aveva alzato i tassi sei giorni prima, la BNS ha lasciato il tasso guida allo 0%. Alla base c’è soprattutto l’energia. La guerra tra Stati Uniti e Iran è tornata ad accendersi, un attacco con droni ha bloccato l’oleodotto saudita Est-Ovest e il Brent è rincarato di circa il 14% nel corso del mese. A subire la pressione sono state le obbligazioni: il rendimento dei titoli di Stato statunitensi a dieci anni ha chiuso settembre al 5,29%, un livello raggiunto l’ultima volta nel 2002. I mercati azionari hanno tenuto meglio di quanto questo contesto lasciasse supporre. Il Nasdaq ha toccato nuovi record grazie ai semiconduttori e i titoli dell’IA, mentre il Dow, i grandi indici europei e lo SMI hanno ceduto. Il franco si è indebolito rispetto al dollaro statunitense e all’euro, e l’oro ha registrato il peggior mese da giugno.
Sviluppi geopolitici
Il conflitto tra Stati Uniti e Iran ha dettato ancora il ritmo. Dalla rottura della tregua a luglio, lo Stretto di Hormuz è rimasto conteso per tutto il mese. L’8 e il 9 settembre le forze statunitensi hanno attaccato cinque petroliere iraniane mettendole fuori combattimento, e almeno una è affondata. Teheran ha dichiarato di aver colpito dieci navi nei pressi dello stretto. Il Brent è salito sopra i 100 dollari al barile. L’11 settembre l’Arabia Saudita ha fermato il proprio oleodotto Est-Ovest dopo attacchi con droni lanciati dall’Iraq, un oleodotto attraverso il quale in precedenza fluivano da quattro a cinque milioni di barili al giorno verso il Mar Rosso.
Nell’ultima settimana di settembre il Qatar ha mediato colloqui tra Washington e Teheran a margine dell’Assemblea generale dell’ONU a New York. L’Iran si è offerto di riaprire Hormuz entro sette giorni, in cambio della fine del blocco statunitense, di un alleggerimento delle sanzioni e dell’accesso a circa 12 miliardi di dollari di attivi congelati. Il presidente Trump ha rifiutato. L’oleodotto ha ripreso a funzionare il 22 settembre e nel porto di Yanbu, sul Mar Rosso, nell’ultima settimana si è tornati a caricare, il che ha allentato un po’ la tensione sull’offerta fisica.
Gli inviati statunitensi Steve Witkoff e Jared Kushner hanno incontrato Vladimir Putin a inizio settembre e poi Volodymyr Zelensky, ma i colloqui non hanno portato a un cessate il fuoco in Ucraina. I rapporti tra Washington e Pechino si sono distesi: a un vertice a Washington nell’ultima settimana di settembre i presidenti Trump e Xi hanno concordato riduzioni dei dazi su merci per circa 30 miliardi di dollari e un dialogo sull’intelligenza artificiale. Un finanziamento ponte firmato il 2 settembre finanzia il governo statunitense fino all’11 dicembre ed elimina così il consueto rischio di shutdown a fine settembre.
Andamento dei mercati per classe di attivi
Azioni
L’S&P 500 ha ceduto circa lo 0,5% a settembre, chiudendo a 7.652 punti, e il Dow ha perso il 4,3%. Il Nasdaq Composite ha invece guadagnato l’1,9% a 26.861 punti, segnando nuovi record lungo il percorso. La tecnologia è stata l’unico settore dell’S&P 500 a chiudere in positivo, con un guadagno del 5,1%; i titoli dei semiconduttori sono saliti di oltre il 9%. L’ampiezza del mercato è rimasta ridotta. Il 21 settembre, quando il Nasdaq ha toccato un massimo record, 30 titoli dell’S&P 500 quotavano ai minimi a 52 settimane e solo sette ai massimi. I più colpiti sono stati i titoli a bassa capitalizzazione, con il Russell 2000 in calo del 5,4%.
Lo STOXX 600 è sceso di circa il 2,5%, la prima perdita mensile in Europa da sei mesi. L’Euro Stoxx 50 ha perso il 2,4% a 6.269 punti, il DAX ha ceduto circa il 4% a 25.199 punti. Rendimenti più elevati, shock petrolifero e il rialzo dei tassi della BCE hanno pesato sull’intera regione, e i titoli di Stato francesi sono finiti sotto pressione a causa della situazione di bilancio del paese.
Lo SMI ha perso circa il 2,5% e ha chiuso a 13.830 punti. Due titoli hanno segnato il mese svizzero. Novartis ha comunicato nel giro di una settimana due studi falliti in fase avanzata, il 4 settembre su Pelacarsen e l’8 settembre su Del-Desiran. La seconda comunicazione ha fatto scendere il titolo del 10,9% in una sola seduta, a CHF 111,80, pochi giorni dopo un massimo record di CHF 132,68. Per Julius Baer è andata nella direzione opposta. Il 29 settembre la FINMA ha chiuso il proprio procedimento di enforcement sui crediti Signa e sulle carenze nella lotta al riciclaggio di denaro. Ha confiscato circa CHF 10 milioni di utili derivanti da due relazioni con clienti russi e ha dimezzato il supplemento di capitale della banca a CHF 250 milioni. In quella giornata il titolo ha chiuso in rialzo di oltre il 7%. UBS ha perso l’8,8% nel corso del mese, dopo che il 23 settembre il Consiglio degli Stati aveva deciso che le controllate estere devono essere coperte al 90% con capitale primario di classe 1. Partners Group ha ceduto il 17,5% dopo un cambio al vertice e un avvertimento sulle performance fee, mentre Sandoz è stato il migliore del listino con un +6,5%.
Obbligazioni
Il rendimento dei titoli di Stato statunitensi a dieci anni è salito di 54 punti base al 5,29%, quello a due anni dello stesso importo al 4,88%. A pesare di più è stata l’inflazione alimentata dal petrolio: i prezzi al consumo sono aumentati ad agosto del 3,4% su base annua, e l’energia è rincarata di oltre il 16%. Le nuove proiezioni della Fed vedono il tasso di politica monetaria a fine 2026 in mediana al 4,1%, il che implica un ulteriore rialzo quest’anno, e alzano le previsioni di crescita al 2,3% per il 2026 e al 2,4% per il 2027. Allo stesso tempo il mercato del lavoro si raffredda. Il rapporto sull’occupazione di settembre, pubblicato il 2 ottobre, ha indicato solo 29.000 nuovi posti di lavoro, e il tasso di disoccupazione è salito al 4,2%.
La BCE ha alzato i suoi tre tassi guida di 25 punti base ciascuno il 10 settembre. Il tasso sui depositi si colloca ora al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65%. Secondo la stima rapida pubblicata il 2 ottobre, l’inflazione nell’eurozona è salita a settembre al 3,8%, dal 3,2% di agosto e oltre le attese; l’energia costava il 18,8% in più rispetto a un anno prima. Il rendimento dei Bund a dieci anni è salito di circa 30 punti base al 3,57%.
La BNS ha lasciato il tasso guida allo 0% il 24 settembre. Il presidente Martin Schlegel ha rilevato che da giugno il franco ha perso circa il 3% ponderato per gli scambi commerciali, perché i differenziali di tasso si sono ampliati. La BNS ha ribadito che, se necessario, interverrà attivamente sul mercato dei cambi. La sua previsione condizionata di inflazione è dello 0,7% per il 2026 e dello 0,8% per il 2027 e il 2028. L’inflazione svizzera è salita a settembre all’1,0%, come mostrano i dati pubblicati il 1° ottobre. Il rendimento della Confederazione a dieci anni è salito di 18 punti base allo 0,58%, dopo aver toccato circa lo 0,65% nella settimana dal 21 settembre.
Immobiliare (Svizzera)
I mutui ipotecari a tasso fisso a dieci anni sono tornati a costare in Svizzera più del 2%, per la prima volta dopo molto tempo: il 21 settembre erano al 2,06%, mentre le scadenze a cinque anni si collocavano all’1,83%. Nella rilevazione del 1° settembre il tasso di riferimento ipotecario è rimasto all’1,25%, e il tasso medio sottostante all’1,31%. I fondi immobiliari quotati hanno ceduto: il 24 settembre l’indice SWIIT si trovava il 2,28% sotto il livello di inizio anno, mentre le azioni immobiliari svizzere nello stesso periodo hanno guadagnato circa il 3%.
I dati fondamentali restano solidi. Il tasso di sfitto a livello nazionale è sceso allo 0,93%, per la prima volta da circa 15 anni sotto l’1%, e gli affitti proposti nel secondo trimestre erano l’1,2% sopra quelli dell’anno precedente. Non ci aspettiamo un aumento del tasso di riferimento ipotecario prima dell’estate 2027. L’offerta scarsa e gli affitti stabili continuano a sostenere gli immobili residenziali. I fondi con aggi elevati sarebbero però i più esposti in caso di ulteriore aumento dei rendimenti.
Materie prime
Il petrolio è stato ancora il fattore decisivo. Il Brent è rincarato di circa il 14% a settembre, il maggiore aumento mensile da luglio, e il contratto a scadenza più ravvicinata ha chiuso a circa 103,50 dollari al barile. Il WTI è salito di circa il 5%, a circa 90 dollari.
Il prezzo del gas olandese TTF a settembre si è attestato in media a 61,6 euro per megawattora, contro i 53,3 euro di agosto; gli stoccaggi restano scarsamente riempiti in vista dell’inverno. Il rame ha tenuto relativamente bene. Il prezzo spot LME ha chiuso il mese a circa 14.487 dollari la tonnellata, quindi quasi invariato, dopo aver raggiunto 14.797 dollari il 22 settembre. Ha aiutato il fatto che l’indice PMI manifatturiero cinese sia tornato in territorio di espansione.
L’oro ha perso oltre il 6%, a circa 4.150 dollari l’oncia, il peggior mese da giugno. Tassi reali in aumento e un dollaro statunitense più forte hanno reso meno attraente il metallo non fruttifero. L’argento ha ceduto circa l’8%, a circa 61 dollari.
Strategie Everon e posizionamento di portafoglio
Strategie Income
Income 100 CH, la nostra strategia azionaria income svizzera, ha registrato una performance di -2,26% a settembre contro il -2,75% del suo benchmark, l’iShares Swiss Dividend ETF (CH). Ciò corrisponde a una sovraperformance di 0,49 punti percentuali. A sostenerlo è stata la selezione dei titoli, che ha contribuito per 0,50 punti percentuali, mentre l’allocazione settoriale, a -0,01, è rimasta neutra. Il contributo maggiore è venuto dai titoli industriali. I nostri titoli industriali hanno perso solo lo 0,6%, quelli del benchmark il 5,0%: VAT Group (+13,6%), SGS (+2,8%) e ABB, nessuno dei quali fa parte del benchmark, sono saliti, mentre Holcim ha ceduto il 6,2%. Holcim la deteniamo al 2,3%, nel benchmark pesa il 9,4%. Tra i beni di consumo di base ha contribuito Emmi (+1,7%). Il punto debole sono stati i finanziari, dove UBS, che non fa parte del benchmark, è scesa del 9% e ha penalizzato per 0,27 punti percentuali. Income 60 CH ha perso il 2,24%, Income 60 Global l’1,82%, grazie a una maggiore diversificazione verso i titoli a dividendo statunitensi.
Nemmeno Julius Baer fa parte del benchmark, quindi la nostra posizione del 4,2% è interamente attiva. Il recupero del titolo dopo la decisione della FINMA del 29 settembre ha fruttato al portafoglio circa 0,3 punti percentuali in un solo giorno di borsa. Nel corso del mese la posizione ha contribuito per 0,07 punti percentuali rispetto al benchmark, anche se il titolo ha chiuso settembre in calo dell’1,2%. Novartis la ponderiamo all’8,7%, nel benchmark pesa il 14,5%. Quando l’8 settembre il titolo è sceso del 10,9%, questo sottopeso ci ha risparmiato quel giorno circa 0,6 punti percentuali rispetto al benchmark. Con il recupero del titolo il vantaggio è svanito e nell’arco del mese l’effetto è stato quasi nullo. È stato favorevole anche il sottopeso in Zurich Insurance, mentre hanno frenato il sottopeso in Swiss Re e VZ Holding (-10,2%). Il portafoglio offre un rendimento da dividendi del 3,3% e le 15 maggiori posizioni rappresentano l’82%, contro il 98% del benchmark.
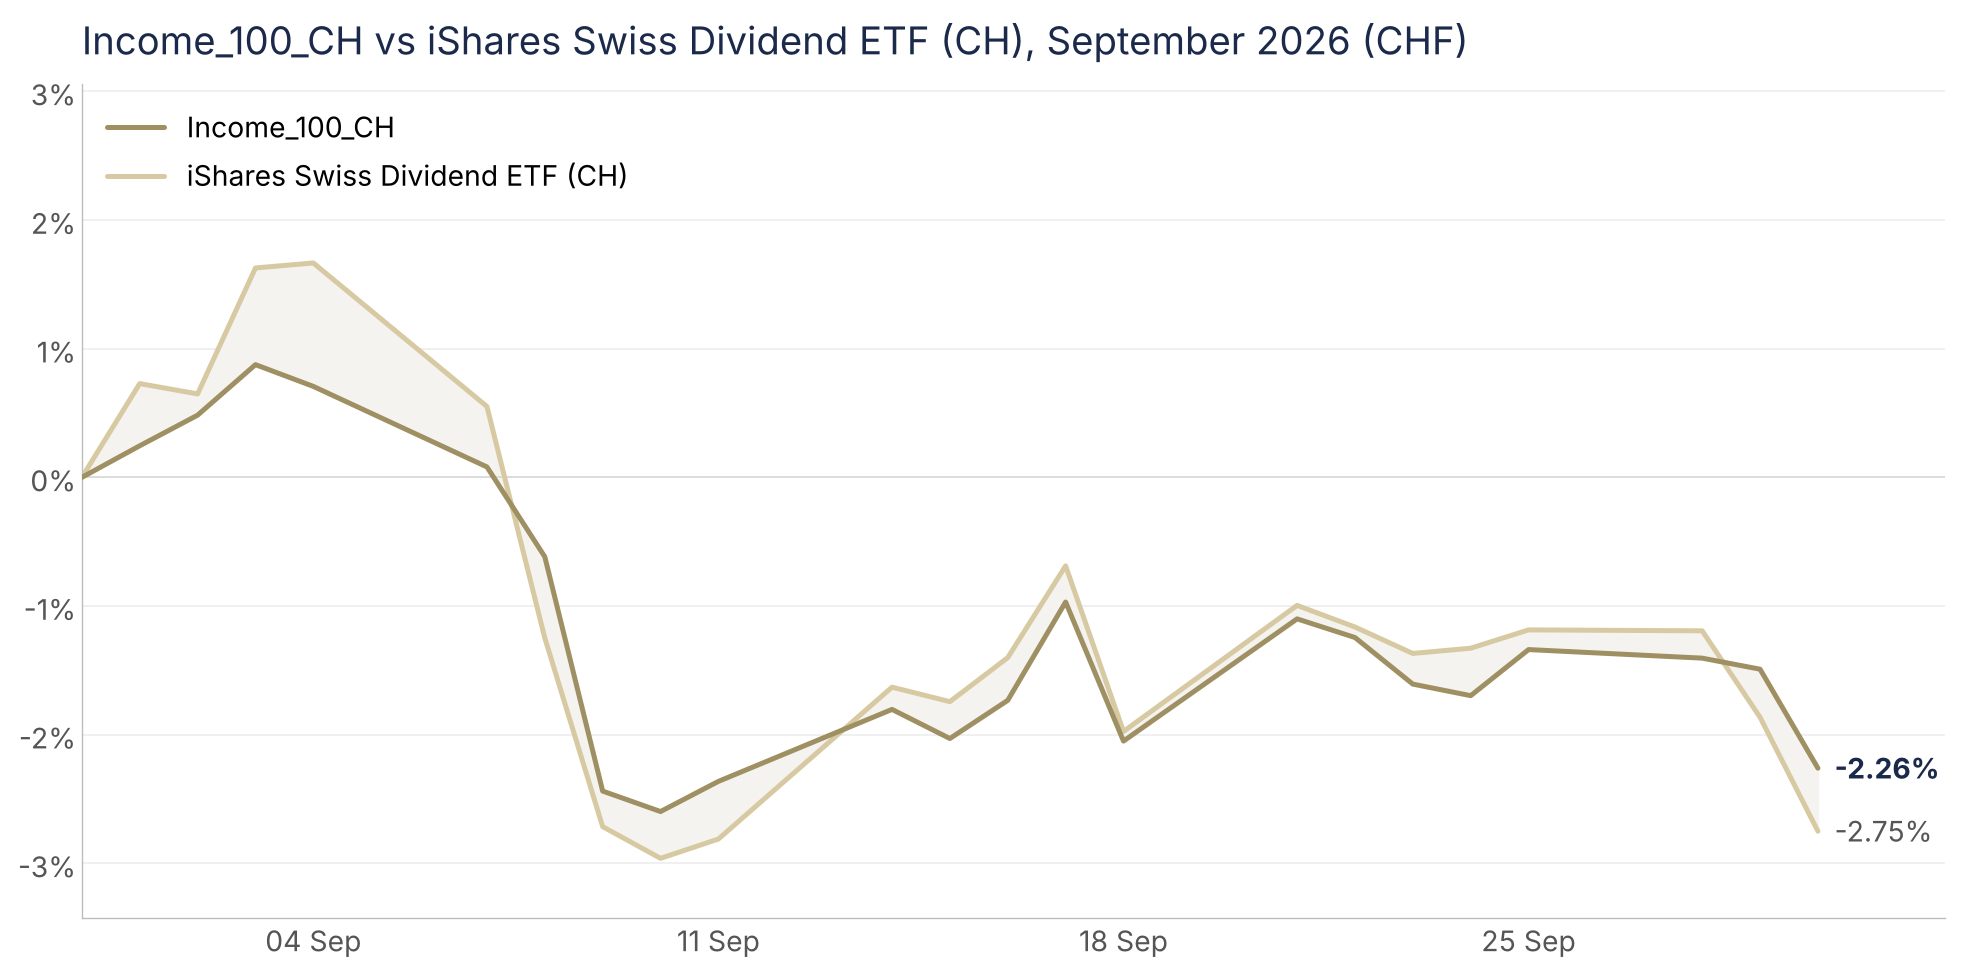 Grafico 1: Income 100 CH rispetto all’iShares Swiss Dividend ETF (CH), performance cumulata nel mese di settembre 2026. Fonte: Everon AG, elaborazione propria; dati di mercato: Refinitiv.
Strategie Multi Factor
Multi-Factor 60 Global ha perso a settembre solo lo 0,68%, la perdita minore tra le nostre strategie, perché i titoli tecnologici in franchi sono saliti del 9,6%. La componente azionaria nordamericana, MultiFactor NorthAmerica Equities, ha guadagnato in dollari statunitensi lo 0,28%, mentre il suo benchmark, lo SPDR S&P 500 ETF Trust, ha perso lo 0,35%. La selezione dei titoli ha contribuito per 0,44 punti percentuali, l’allocazione per 0,19. A fare la differenza è stata la selezione nel settore tecnologico: le nostre azioni tecnologiche sono salite del 7,0%, quelle del benchmark del 5,2%, con AMD (+30%), KLA (+11%) e Arista Networks (+4%) come titoli di spicco. Hanno contribuito anche le imprese edili Comfort Systems ed EMCOR. Ha aiutato anche il fatto di non detenere utility, immobiliare e materiali, poiché questi settori sono scesi ciascuno di circa il 6%. Hanno penalizzato Casey’s General Stores (-22%), seguito da Old Dominion Freight Line (-13%).
La componente europea, MultiFactor EU Equities, ha registrato in euro una performance di -3,00%. Il contributo maggiore è venuto da ASML (+10%), seguita da Shell (+7%), che ha beneficiato del rialzo del petrolio. I titoli industriali hanno tenuto bene: AQ Group è salita del 7,3%, Diploma del 5,6% e Legrand del 3,7%. Hanno pesato i finanziari con -8,1%, in primo luogo i broker online flatexDEGIRO (-22%) e Plus500 (-8%). Il fondo sull’oro in Multi-Factor 60 Global ha penalizzato per 0,48 punti percentuali, quando il prezzo dell’oro ha ceduto. Multi-Factor 60 Global è investito per circa l’80% in azioni, il 12% in obbligazioni e il 5% in liquidità, ripartito su 100 posizioni.
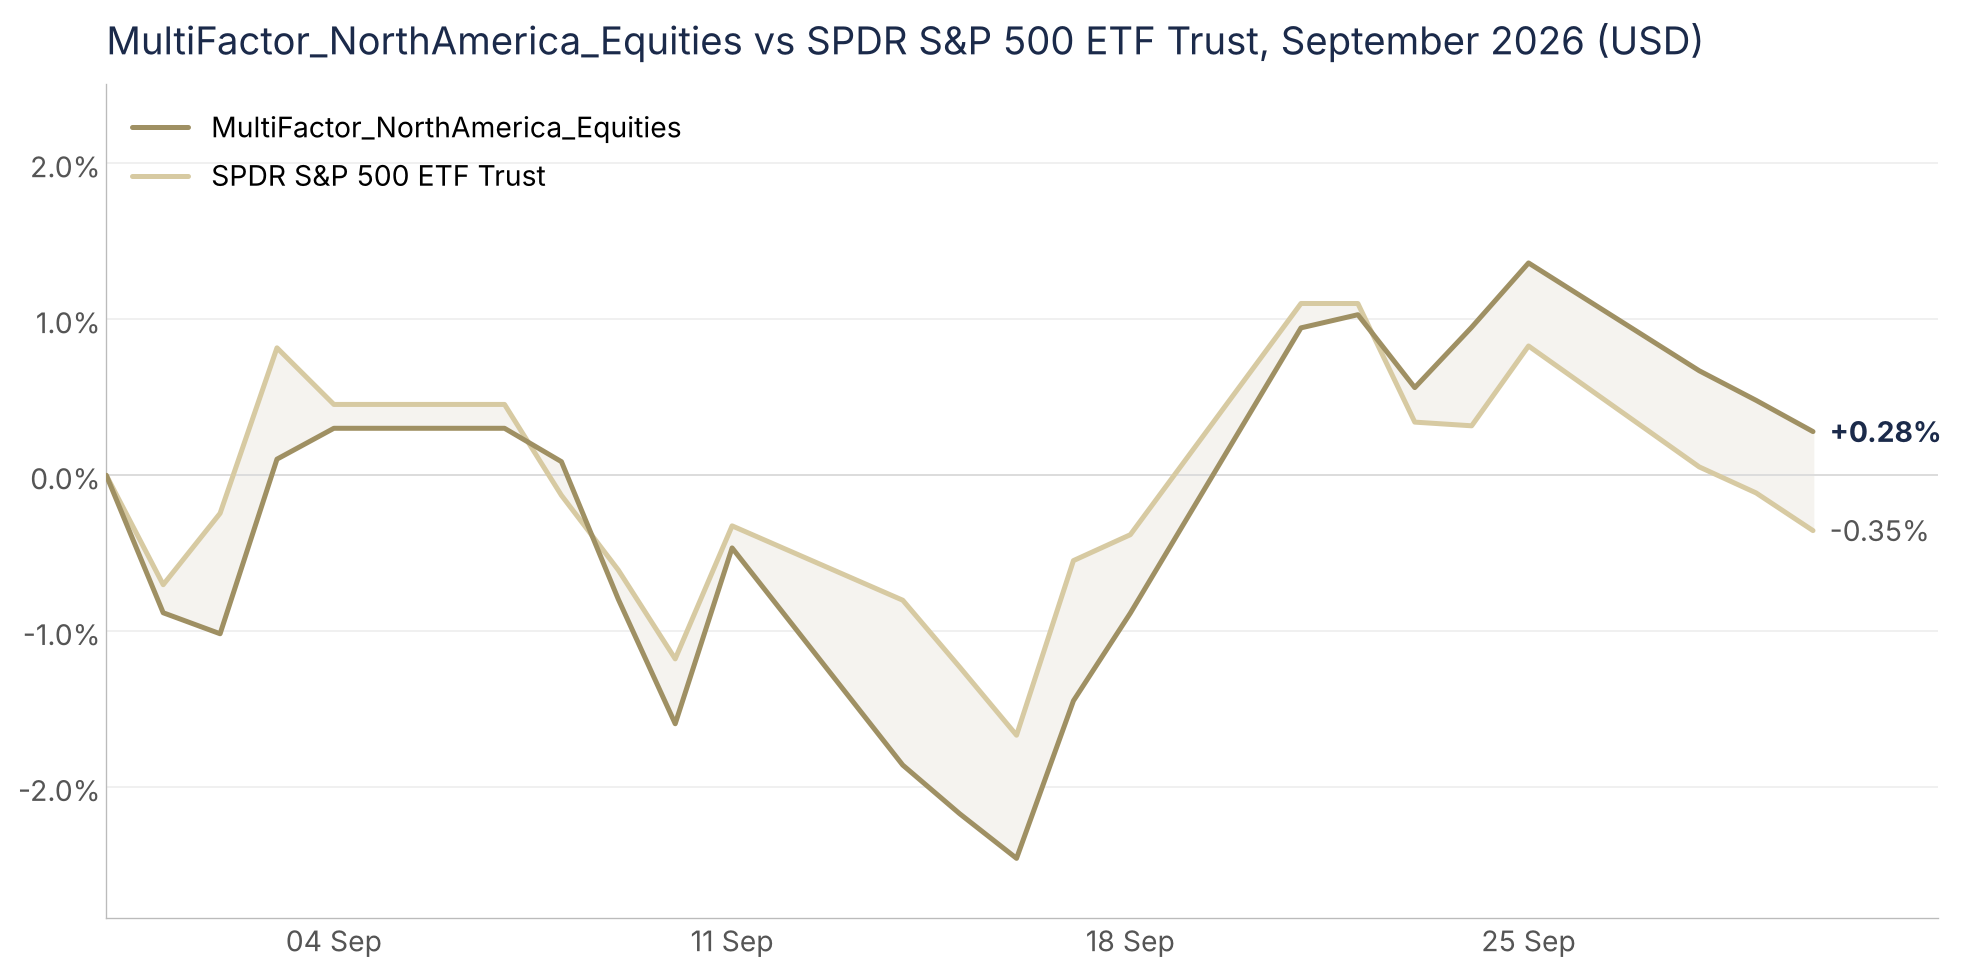 Grafico 2: MultiFactor NorthAmerica Equities rispetto allo SPDR S&P 500 ETF Trust, performance cumulata nel mese di settembre 2026. Fonte: Everon AG, elaborazione propria; dati di mercato: Refinitiv.
Prospettive
Ottobre porta un calendario fitto. La Fed si riunisce il 27 e 28 ottobre, e le sue proiezioni indicano un ulteriore rialzo dei tassi quest’anno. La BCE decide il 29 ottobre, dopo che l’inflazione di settembre è risultata più alta del previsto. Il prossimo esame della situazione economica e monetaria della BNS segue il 10 dicembre. A metà ottobre inizia la stagione delle trimestrali del terzo trimestre, e il consenso prevede per l’S&P 500 una crescita degli utili di circa il 29% rispetto all’anno precedente. È un’asticella alta per un mercato vicino ai massimi storici.
L’energia resta il rischio maggiore. Un accordo che riapra lo Stretto di Hormuz farebbe scendere rapidamente petrolio e aspettative di inflazione e allenterebbe la pressione sui rendimenti obbligazionari. Senza un’intesa le banche centrali potrebbero dover inasprire ulteriormente la politica monetaria, e ciò in presenza di un mercato del lavoro già in raffreddamento. Le elezioni di metà mandato statunitensi del 3 novembre si aggiungono come variabile politica.
Per gli investitori svizzeri il franco merita attenzione. L’USD/CHF è salito a settembre di circa il 3%, a circa 0,835, l’EUR/CHF ha chiuso il mese a 0,948, perché i rialzi dei tassi di Fed e BCE hanno ampliato il differenziale di tasso. Ci aspettiamo che il franco torni a guadagnare forza nei prossimi trimestri, non appena il differenziale si ridurrà. Per investitori e imprese con entrate future in dollari statunitensi, i livelli attuali appaiono interessanti per coprire una parte di questo rischio. I nostri portafogli restano ampiamente diversificati tra regioni e fattori, con orientamento alla qualità e dimensionamento disciplinato delle posizioni.
Il vostro team d’investimento Everon
Il presente articolo è redatto a scopo informativo generale e non costituisce consulenza in materia di investimenti, consulenza legale o fiscale, né un'offerta di acquisto o vendita di strumenti finanziari. Everon AG è un gestore patrimoniale autorizzato dalla FINMA ai sensi della LIsFi. Le performance passate non sono un indicatore affidabile dei rendimenti futuri.
Le performance delle strategie Everon indicate sono passate e si intendono al lordo di costi e commissioni.