
Point sur les marchés : septembre 2026
Le 16 septembre, la Réserve fédérale américaine a relevé ses taux pour la première fois depuis 2023, premier mouvement sous la présidence de Kevin Warsh. Comment concilier choc pétrolier, rendement du Trésor à 10 ans de 5,29 % et nouveaux records au Nasdaq.
Septembre a apporté la première hausse de taux aux États-Unis depuis 2023. Le 16 septembre, la Réserve fédérale a relevé sa fourchette cible de 25 points de base, pour la porter à 3,75-4,00 %, à l’unanimité et comme premier mouvement de taux sous la présidence de Kevin Warsh. La BCE avait relevé ses taux six jours plus tôt, la BNS a maintenu son taux directeur à 0 %. Derrière ces décisions, il y a surtout l’énergie. La guerre entre les États-Unis et l’Iran a repris, une attaque de drones a mis à l’arrêt l’oléoduc saoudien est-ouest, et le Brent a renchéri d’environ 14 % sur le mois. Les obligations ont supporté l’essentiel de cette pression : le rendement du Trésor américain à 10 ans a clôturé septembre à 5,29 %, un niveau atteint pour la dernière fois en 2002. Les marchés d’actions ont mieux résisté que ce contexte ne le laissait supposer. Le Nasdaq a inscrit de nouveaux records grâce aux valeurs des semi-conducteurs et de l’IA, tandis que le Dow, les grands indices européens et le SMI ont reculé. Le franc s’est affaibli face au dollar américain et à l’euro, et l’or a connu son plus mauvais mois depuis juin.
Développements géopolitiques
Le conflit entre les États-Unis et l’Iran a de nouveau donné le tempo. Depuis la rupture du cessez-le-feu en juillet, le détroit d’Ormuz est resté disputé tout au long du mois. Les 8 et 9 septembre, les forces américaines ont attaqué cinq pétroliers iraniens et les ont mis hors de combat, l’un d’eux au moins a coulé. Téhéran a déclaré avoir touché dix navires à proximité du détroit. Le Brent a dépassé 100 dollars le baril. Le 11 septembre, l’Arabie saoudite a mis à l’arrêt son oléoduc est-ouest, par lequel transitaient auparavant quatre à cinq millions de barils par jour vers la mer Rouge, après des attaques de drones lancées depuis l’Irak.
Durant la dernière semaine de septembre, le Qatar a facilité, en marge de l’Assemblée générale de l’ONU à New York, des discussions entre Washington et Téhéran. L’Iran a proposé de rouvrir Ormuz dans un délai de sept jours, en échange de la fin du blocus américain, d’un allègement des sanctions et de l’accès à environ 12 milliards de dollars d’avoirs gelés. Le président Trump a refusé. L’oléoduc a repris son activité le 22 septembre, et les chargements ont recommencé durant la dernière semaine de septembre dans le port de Yanbu, sur la mer Rouge, ce qui a quelque peu soulagé l’offre physique.
Les émissaires américains Steve Witkoff et Jared Kushner ont rencontré Vladimir Poutine début septembre, puis Volodymyr Zelensky, mais ces entretiens n’ont pas abouti à un cessez-le-feu en Ukraine. Les relations entre Washington et Pékin se sont détendues : lors d’un sommet à Washington durant la dernière semaine de septembre, les présidents Trump et Xi ont convenu de réductions de droits de douane sur des marchandises d’une valeur d’environ 30 milliards de dollars ainsi que d’un dialogue sur l’intelligence artificielle. Un budget provisoire signé le 2 septembre finance le gouvernement américain jusqu’au 11 décembre et a ainsi écarté le risque habituel de shutdown à la fin de septembre.
Évolution des marchés par classe d’actifs
Actions
Le S&P 500 a reculé d’environ 0,5 % en septembre, à 7 652 points, et le Dow a perdu 4,3 %. Le Nasdaq Composite a en revanche gagné 1,9 % à 26 861 points, en inscrivant de nouveaux records en cours de mois. La technologie a été le seul secteur du S&P 500 à clôturer en hausse, avec un gain de 5,1 % ; les semi-conducteurs ont progressé de plus de 9 %. La participation est restée étroite. Le 21 septembre, jour où le Nasdaq a atteint un plus haut historique, 30 titres du S&P 500 affichaient un plus bas sur 52 semaines et seulement sept un plus haut. Les petites capitalisations ont été les plus touchées, le Russell 2000 perdant 5,4 %.
Le STOXX 600 a reculé d’environ 2,5 %, sa première perte mensuelle en Europe depuis six mois. L’Euro Stoxx 50 a perdu 2,4 % à 6 269 points, le DAX a cédé environ 4 % à 25 199 points. La hausse des rendements, le choc pétrolier et le relèvement des taux de la BCE ont pesé sur toute la région, et les emprunts d’État français ont subi des pressions en raison de la situation budgétaire du pays.
Le SMI a perdu environ 2,5 % et a clôturé à 13 830 points. Deux titres ont marqué le mois suisse. Novartis a annoncé en l’espace d’une semaine deux échecs d’études de phase avancée, sur le pelacarsen le 4 septembre et sur le del-desiran le 8 septembre. La seconde annonce a fait chuter l’action de 10,9 % en une séance, à 111,80 CHF, quelques jours seulement après un record à 132,68 CHF. Chez Julius Baer, le mouvement a été inverse. Le 29 septembre, la FINMA a clos sa procédure d’enforcement relative aux crédits Signa et aux lacunes dans la lutte contre le blanchiment d’argent. Elle a confisqué environ 10 millions de CHF de gains issus de deux relations avec des clients russes et a réduit de moitié, à 250 millions de CHF, le supplément de fonds propres de la banque. L’action a clôturé ce jour-là en hausse de plus de 7 %. UBS a perdu 8,8 % sur le mois, après que le Conseil des États a décidé le 23 septembre que les filiales étrangères devaient être couvertes à 90 % par des fonds propres de base durs. Partners Group a cédé 17,5 % après un changement à sa direction et un avertissement sur les commissions de performance, Sandoz a mené l’indice avec un gain de 6,5 %.
Obligations
Le rendement du Trésor américain à 10 ans a progressé de 54 points de base à 5,29 %, celui à 2 ans du même montant à 4,88 %. Les dégâts les plus importants sont venus de l’inflation tirée par le pétrole : les prix à la consommation ont augmenté de 3,4 % sur un an en août, l’énergie renchérissant de plus de 16 %. Les nouvelles projections de la Fed situent le taux directeur médian fin 2026 à 4,1 %, ce qui implique un nouveau mouvement de taux cette année, et relèvent les prévisions de croissance à 2,3 % pour 2026 et à 2,4 % pour 2027. Parallèlement, le marché du travail se refroidit. Le rapport sur l’emploi de septembre, publié le 2 octobre, n’a fait état que de 29 000 créations de postes, et le taux de chômage est monté à 4,2 %.
La BCE a relevé ses trois taux directeurs de 25 points de base chacun le 10 septembre. Le taux de dépôt s’établit désormais à 2,50 %, le taux des opérations principales de refinancement à 2,65 %. Selon l’estimation rapide publiée le 2 octobre, l’inflation de la zone euro est montée à 3,8 % en septembre, après 3,2 % en août et au-dessus des attentes ; l’énergie était 18,8 % plus chère qu’un an auparavant. Le rendement des Bunds à 10 ans a grimpé d’environ 30 points de base à 3,57 %.
La BNS a maintenu son taux directeur à 0 % le 24 septembre. Son président Martin Schlegel a relevé que le franc avait perdu environ 3 % de valeur depuis juin en termes pondérés par les échanges, les écarts de taux s’étant creusés. La BNS a réaffirmé qu’elle interviendrait au besoin sur le marché des changes. Sa prévision d’inflation conditionnelle s’établit à 0,7 % pour 2026 et à 0,8 % pour 2027 et 2028. L’inflation suisse est montée à 1,0 % en septembre, selon les chiffres publiés le 1er octobre. Le rendement des emprunts de la Confédération à dix ans a progressé de 18 points de base à 0,58 %, après avoir atteint environ 0,65 % durant la semaine du 21 septembre.
Immobilier (Suisse)
Les hypothèques à taux fixe à dix ans ont dépassé 2 % en Suisse pour la première fois depuis longtemps, à 2,06 % le 21 septembre ; les durées à cinq ans se situaient à 1,83 %. Le taux d’intérêt de référence hypothécaire est resté à 1,25 % lors de la publication du 1er septembre, le taux moyen sous-jacent s’établissant à 1,31 %. Les fonds immobiliers cotés ont reculé : l’indice SWIIT se situait le 24 septembre 2,28 % sous son niveau de début d’année, tandis que les actions immobilières suisses progressaient d’environ 3 % sur la même période.
Les fondamentaux restent solides. Le taux de vacance national est descendu à 0,93 %, sous 1 % pour la première fois depuis environ 15 ans, et les loyers proposés étaient au deuxième trimestre supérieurs de 1,2 % à ceux de l’an dernier. Nous n’attendons pas de hausse du taux de référence avant l’été 2027. La rareté de l’offre et la stabilité des loyers continuent de soutenir l’immobilier résidentiel. Les fonds affichant des agios élevés seraient toutefois les plus exposés en cas de nouvelle hausse des rendements.
Matières premières
Le pétrole a de nouveau été le facteur décisif. Le Brent a renchéri d’environ 14 % en septembre, sa plus forte hausse mensuelle depuis juillet, et le contrat à échéance rapprochée, arrivant à expiration, a clôturé à environ 103,50 dollars le baril. Le WTI a gagné environ 5 %, à quelque 90 dollars.
Le prix du gaz néerlandais TTF s’est établi en moyenne à 61,6 euros le mégawattheure en septembre, contre 53,3 euros en août ; les stocks restent faiblement remplis à l’approche de l’hiver. Le cuivre a plutôt bien résisté. Le cours au comptant du LME a clôturé le mois à environ 14 487 dollars la tonne, quasiment inchangé, après avoir atteint 14 797 dollars le 22 septembre. Le retour de l’indice chinois des directeurs d’achat de l’industrie en territoire d’expansion a aidé.
L’or a perdu plus de 6 % à environ 4 150 dollars l’once, son plus mauvais mois depuis juin. La hausse des taux réels et un dollar américain plus ferme ont rendu le métal sans rendement moins attractif. L’argent a cédé environ 8 % à quelque 61 dollars.
Stratégies Everon et positionnement de portefeuille
Stratégies Income
Income 100 CH, notre stratégie suisse d’actions Income, a affiché une performance de -2,26 % en septembre, contre -2,75 % pour son indice de référence, l’iShares Swiss Dividend ETF (CH). Cela représente une surperformance de 0,49 point de pourcentage. Elle s’explique par la sélection de titres, qui a contribué à hauteur de 0,50 point de pourcentage, tandis que l’allocation sectorielle est restée neutre à -0,01. Les valeurs industrielles ont fourni la plus forte contribution. Nos valeurs industrielles n’ont perdu que 0,6 %, celles de l’indice de référence 5,0 % : VAT Group (+13,6 %), SGS (+2,8 %) et ABB, tous absents de l’indice de référence, ont progressé, tandis que Holcim a cédé 6,2 %. Nous détenons Holcim à 2,3 %, contre 9,4 % dans l’indice de référence. Dans les biens de consommation de base, Emmi (+1,7 %) a contribué. Le point faible a été celui des valeurs financières, où UBS, qui ne fait pas partie de l’indice de référence, a reculé de 9 % et a coûté 0,27 point de pourcentage. Income 60 CH a perdu 2,24 %, Income 60 Global 1,82 %, les dividendes américains répartissant le risque plus largement.
Julius Baer ne figure pas non plus dans l’indice de référence, notre position de 4,2 % est donc entièrement active. Le rebond du cours après la décision de la FINMA du 29 septembre a rapporté au portefeuille environ 0,3 point de pourcentage en une seule séance. Sur le mois, la position a contribué à hauteur de 0,07 point de pourcentage par rapport à l’indice de référence, bien que l’action ait terminé septembre en baisse de 1,2 %. Nous pondérons Novartis à 8,7 %, contre 14,5 % dans l’indice de référence. Lorsque l’action a chuté de 10,9 % le 8 septembre, cette sous-pondération nous a épargné ce jour-là environ 0,6 point de pourcentage par rapport à l’indice de référence. Avec le rebond de l’action, l’avantage s’est dissipé et l’effet sur le mois a été quasiment nul. La pondération plus faible de Zurich Insurance a également payé, tandis que les positions plus petites dans Swiss Re et VZ Holding (-10,2 %) ont freiné. Le portefeuille offre un rendement de dividende de 3,3 %, et les 15 plus grandes positions représentent 82 %, contre 98 % dans l’indice de référence.
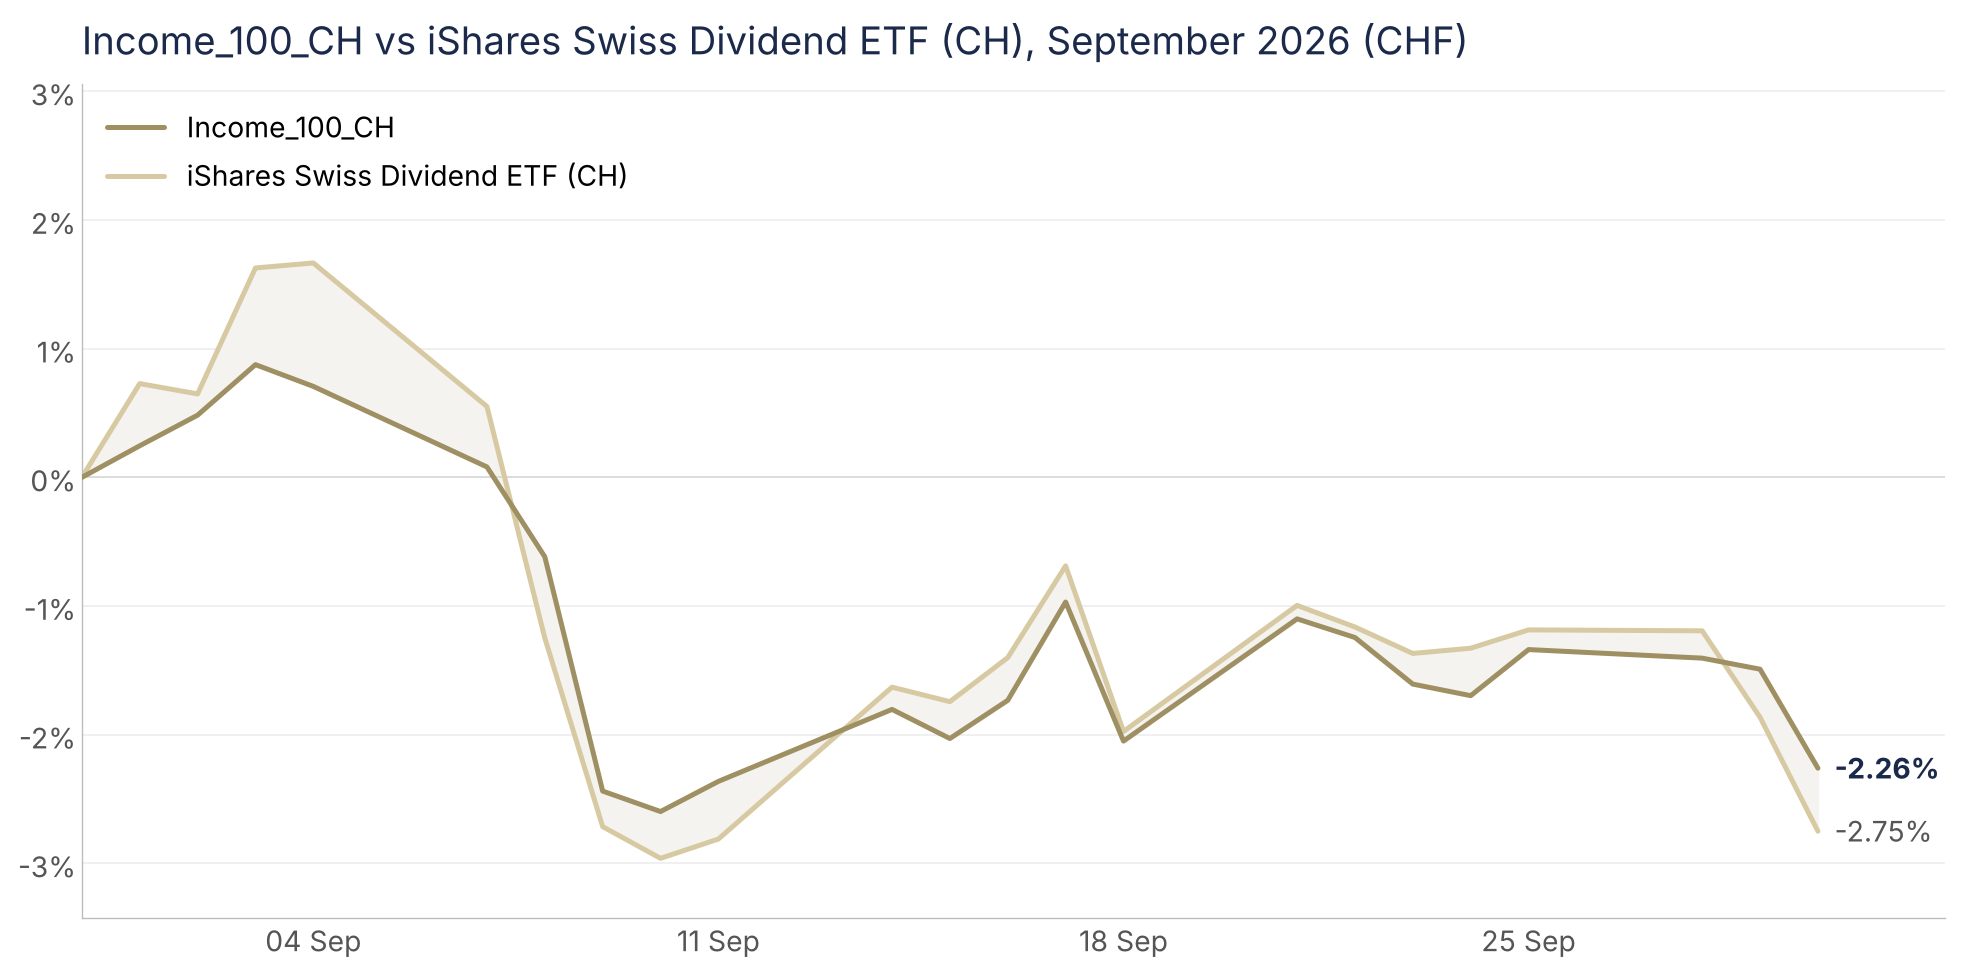 Graphique 1 : Income 100 CH face à l’iShares Swiss Dividend ETF (CH), performance cumulée sur le mois de septembre 2026. Source : Everon AG, calculs internes ; données de marché : Refinitiv.
Stratégies Multi-Factor
Multi-Factor 60 Global n’a perdu que 0,68 % en septembre, soit la plus faible baisse de nos stratégies, car les valeurs technologiques ont gagné 9,6 % en francs. La composante actions nord-américaines, MultiFactor NorthAmerica Equities, a gagné 0,28 % en dollars américains, tandis que son indice de référence, le SPDR S&P 500 ETF Trust, a perdu 0,35 %. La sélection de titres a contribué à hauteur de 0,44 point de pourcentage, l’allocation de 0,19. La sélection dans le secteur technologique a été déterminante : nos actions technologiques ont progressé de 7,0 %, celles de l’indice de référence de 5,2 %, avec AMD (+30 %), KLA (+11 %) et Arista Networks (+4 %) comme titres marquants. Les entreprises de construction Comfort Systems et EMCOR ont également contribué. Ne détenir aucune valeur des services aux collectivités, de l’immobilier ni des matériaux a aussi aidé, ces secteurs ayant reculé d’environ 6 % chacun. Casey’s General Stores (-22 %) a coûté cher, suivi d’Old Dominion Freight Line (-13 %).
La composante européenne, MultiFactor EU Equities, a affiché une performance de -3,00 % en euros. La plus grande contribution est venue d’ASML (+10 %), suivie de Shell (+7 %), qui a profité de la hausse du pétrole. Les valeurs industrielles ont bien tenu : AQ Group a gagné 7,3 %, Diploma 5,6 % et Legrand 3,7 %. Les valeurs financières ont pesé avec -8,1 %, en premier lieu les courtiers en ligne flatexDEGIRO (-22 %) et Plus500 (-8 %). Le fonds sur l’or dans Multi-Factor 60 Global a coûté 0,48 point de pourcentage lorsque le cours de l’or a reculé. Multi-Factor 60 Global est investi à environ 80 % en actions, à 12 % en obligations et à 5 % en liquidités, réparti sur 100 positions.
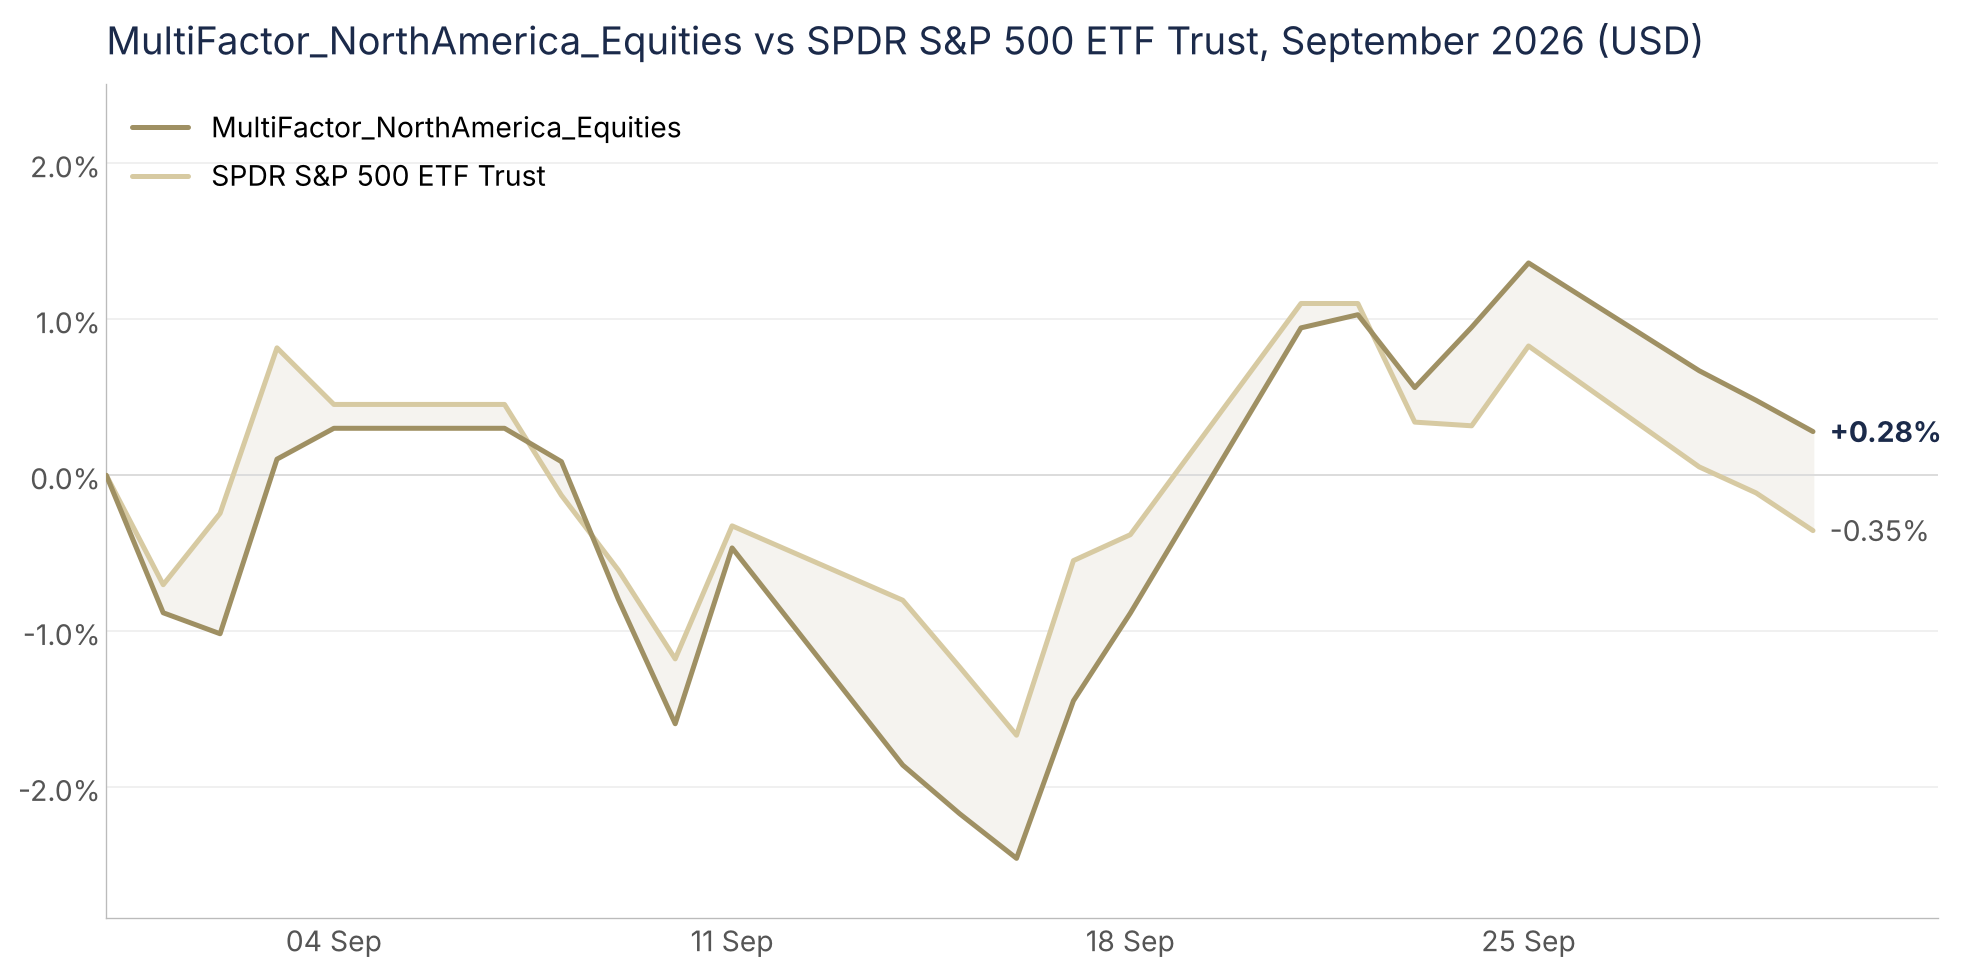 Graphique 2 : MultiFactor NorthAmerica Equities face au SPDR S&P 500 ETF Trust, performance cumulée sur le mois de septembre 2026. Source : Everon AG, calculs internes ; données de marché : Refinitiv.
Perspectives
Octobre apporte un calendrier chargé. La Fed se réunit les 27 et 28 octobre, et ses projections indiquent un nouveau mouvement de taux cette année. La BCE décide le 29 octobre, l’inflation de septembre ayant dépassé les attentes. La prochaine évaluation de la situation économique et monétaire de la BNS suit le 10 décembre. Mi-octobre débute la saison des résultats du troisième trimestre, et le consensus attend pour le S&P 500 une croissance des bénéfices d’environ 29 % sur un an. La barre est haute pour un marché proche de ses records.
L’énergie reste le principal risque. Un accord rouvrant le détroit d’Ormuz ferait baisser rapidement le pétrole et les anticipations d’inflation, et soulagerait les rendements obligataires. Sans accord, les banques centrales pourraient devoir durcir davantage, et ce avec un marché du travail qui se refroidit déjà. Les élections américaines de mi-mandat du 3 novembre s’ajoutent comme variable politique.
Pour les investisseurs suisses, le franc mérite d’être suivi de près. L’USD/CHF a progressé d’environ 3 % en septembre, à environ 0,835, et l’EUR/CHF a clôturé le mois à 0,948, les hausses de taux de la Fed et de la BCE ayant creusé l’écart de taux. Nous attendons que le franc regagne de la force ces prochains trimestres, dès que l’écart de taux se réduira. Pour les investisseurs et les entreprises disposant de recettes futures en dollars américains, les niveaux actuels paraissent attrayants pour couvrir une partie de ce risque. Nos portefeuilles restent largement diversifiés entre régions et facteurs, avec une orientation qualité et un dimensionnement des positions discipliné.
Votre équipe d’investissement Everon
Cet article est fourni à titre d'information générale et ne constitue ni un conseil en placement, ni un conseil juridique ou fiscal, ni une offre d'achat ou de vente d'instruments financiers. Everon AG est un gestionnaire de fortune au bénéfice d'une autorisation FINMA selon la LEFin. Les performances passées ne préjugent pas des performances futures.
Les performances des stratégies Everon présentées sont passées et s'entendent avant coûts et frais.