
Market Update September 2026: Ihre Börsen News
Am 16. September erhöhte die US-Notenbank die Zinsen erstmals seit 2023, der erste Schritt unter dem Vorsitzenden Kevin Warsh. Wie der Ölschock, eine zehnjährige US-Rendite von 5.29% und neue Rekorde am Nasdaq zusammenpassen.
Der September brachte die erste Zinserhöhung in den USA seit 2023. Am 16. September hob die US-Notenbank ihr Zielband um 25 Basispunkte auf 3.75% bis 4.00% an, einstimmig und als erster Zinsschritt unter dem Vorsitzenden Kevin Warsh. Die EZB hatte die Zinsen sechs Tage zuvor erhöht, die SNB beliess ihren Leitzins bei 0%. Dahinter steht vor allem die Energie. Der Krieg zwischen den USA und Iran flammte wieder auf, ein Drohnenangriff legte die saudische Ost-West-Pipeline still, und Brent verteuerte sich im Monatsverlauf um rund 14%. Den Druck trugen die Anleihen: Die Rendite zehnjähriger US-Staatsanleihen schloss den September bei 5.29%, einem Niveau, das zuletzt 2002 erreicht wurde. Die Aktienmärkte hielten sich besser, als dieses Umfeld vermuten liesse. Der Nasdaq erreichte dank Chip- und KI-Titeln neue Rekorde, während Dow, die grossen europäischen Indizes und der SMI nachgaben. Der Franken schwächte sich gegenüber US-Dollar und Euro ab, und Gold verzeichnete den schwächsten Monat seit Juni.
Geopolitische Entwicklungen
Der Konflikt zwischen den USA und Iran gab erneut den Takt vor. Seit dem Bruch der Waffenruhe im Juli blieb die Strasse von Hormus den ganzen Monat umkämpft. Am 8. und 9. September griffen US-Streitkräfte fünf iranische Tanker an und setzten sie ausser Gefecht, mindestens einer sank. Teheran erklärte, es habe zehn Schiffe in der Nähe der Meerenge getroffen. Brent stieg über 100 US-Dollar je Fass. Am 11. September legte Saudi-Arabien nach Drohnenangriffen, die vom Irak aus gestartet worden waren, seine Ost-West-Pipeline still, über die zuvor vier bis fünf Millionen Fass pro Tag zum Roten Meer flossen.
In der letzten Septemberwoche vermittelte Katar am Rande der UNO-Generalversammlung in New York Gespräche zwischen Washington und Teheran. Iran bot an, Hormus innerhalb von sieben Tagen wieder zu öffnen, im Gegenzug für ein Ende der US-Blockade, Sanktionserleichterungen und Zugang zu rund 12 Milliarden US-Dollar an eingefrorenen Vermögenswerten. Präsident Trump lehnte ab. Die Pipeline nahm am 22. September den Betrieb wieder auf, und im Hafen von Yanbu am Roten Meer wurde in der letzten Woche wieder verladen, was das physische Angebot etwas entlastete.
Die US-Gesandten Steve Witkoff und Jared Kushner trafen Anfang September Wladimir Putin und danach Wolodymyr Selenskyj, eine Waffenruhe in der Ukraine brachten die Gespräche jedoch nicht. Das Verhältnis zwischen Washington und Peking entspannte sich: An einem Gipfel in Washington in der letzten Septemberwoche vereinbarten die Präsidenten Trump und Xi Zollsenkungen auf Waren im Wert von rund 30 Milliarden US-Dollar sowie einen Dialog über künstliche Intelligenz. Ein am 2. September unterzeichneter Überbrückungshaushalt finanziert die US-Regierung bis zum 11. Dezember und beseitigte damit das übliche Shutdown-Risiko zum Ende September.
Marktentwicklungen nach Anlageklassen
Aktien
Der S&P 500 gab im September um rund 0.5% auf 7’652 Punkte nach, und der Dow verlor 4.3%. Der Nasdaq Composite legte dagegen 1.9% auf 26’861 Punkte zu und markierte unterwegs neue Rekorde. Technologie war der einzige Sektor im S&P 500, der im Plus schloss, mit einem Gewinn von 5.1%; Halbleiteraktien stiegen um mehr als 9%. Die Marktbreite blieb dünn. Am 21. September, als der Nasdaq ein Rekordhoch erreichte, notierten 30 Titel des S&P 500 auf 52-Wochen-Tiefs und nur sieben auf Hochs. Am stärksten traf es die Nebenwerte, der Russell 2000 verlor 5.4%.
Der STOXX 600 fiel um rund 2.5%, der erste Monatsverlust in Europa seit sechs Monaten. Der Euro Stoxx 50 verlor 2.4% auf 6’269 Punkte, der DAX gab um rund 4% auf 25’199 Punkte nach. Höhere Renditen, der Ölschock und die Zinserhöhung der EZB belasteten die ganze Region, und französische Staatsanleihen gerieten wegen der Haushaltslage des Landes unter Druck.
Der SMI verlor rund 2.5% und schloss bei 13’830 Punkten. Zwei Titel prägten den Schweizer Monat. Novartis meldete innerhalb einer Woche zwei gescheiterte Studien in später Phase, zu Pelacarsen am 4. September und zu Del-Desiran am 8. September. Die zweite Meldung schickte die Aktie in einer Sitzung um 10.9% auf CHF 111.80 nach unten, nur wenige Tage nach einem Rekordhoch von CHF 132.68. Bei Julius Bär ging es in die andere Richtung. Am 29. September schloss die FINMA ihr Enforcementverfahren zu den Signa-Krediten und zu Mängeln bei der Geldwäschereibekämpfung ab. Sie zog rund CHF 10 Millionen an Gewinnen aus zwei russischen Kundenbeziehungen ein und halbierte den zusätzlichen Kapitalzuschlag der Bank auf CHF 250 Millionen. Die Aktie schloss an diesem Tag mehr als 7% höher. UBS verlor im Monatsverlauf 8.8%, nachdem der Ständerat am 23. September beschlossen hatte, dass ausländische Tochtergesellschaften zu 90% mit hartem Kernkapital unterlegt werden müssen. Partners Group büsste nach einem Wechsel an der Spitze und einer Warnung zu den Performance Fees 17.5% ein, Sandoz führte den Index mit einem Plus von 6.5% an.
Anleihen
Die Rendite zehnjähriger US-Staatsanleihen stieg um 54 Basispunkte auf 5.29%, jene der zweijährigen um denselben Betrag auf 4.88%. Den grössten Schaden richtete die ölgetriebene Inflation an: Die Konsumentenpreise stiegen im August um 3.4% gegenüber dem Vorjahr, Energie verteuerte sich um mehr als 16%. Die neuen Projektionen der Fed sehen den Leitzins Ende 2026 im Median bei 4.1%, was einen weiteren Zinsschritt in diesem Jahr bedeutet, und heben die Wachstumsprognosen auf 2.3% für 2026 und 2.4% für 2027 an. Gleichzeitig kühlt sich der Arbeitsmarkt ab. Der am 2. Oktober veröffentlichte Arbeitsmarktbericht für September wies nur 29’000 neue Stellen aus, und die Arbeitslosenquote stieg auf 4.2%.
Die EZB erhöhte ihre drei Leitzinsen am 10. September um je 25 Basispunkte. Der Einlagezins liegt nun bei 2.50%, der Hauptrefinanzierungssatz bei 2.65%. Laut der am 2. Oktober veröffentlichten Schnellschätzung stieg die Inflation im Euroraum im September auf 3.8%, nach 3.2% im August und über den Erwartungen; Energie war 18.8% teurer als vor einem Jahr. Die Rendite zehnjähriger Bundesanleihen kletterte um rund 30 Basispunkte auf 3.57%.
Die SNB beliess ihren Leitzins am 24. September bei 0%. Präsident Martin Schlegel hielt fest, dass der Franken seit Juni handelsgewichtet rund 3% an Wert verloren habe, weil sich die Zinsdifferenzen ausgeweitet hätten. Die SNB bekräftigte, bei Bedarf am Devisenmarkt aktiv zu werden. Ihre bedingte Inflationsprognose liegt bei 0.7% für 2026 und bei 0.8% für 2027 und 2028. Die Schweizer Teuerung stieg im September auf 1.0%, wie die am 1. Oktober publizierten Zahlen zeigen. Die Rendite zehnjähriger Eidgenossen stieg um 18 Basispunkte auf 0.58%, nachdem sie in der Woche ab dem 21. September rund 0.65% erreicht hatte.
Immobilien (Schweiz)
Zehnjährige Festhypotheken kosteten in der Schweiz erstmals seit Langem wieder mehr als 2%, am 21. September waren es 2.06%; fünfjährige Laufzeiten lagen bei 1.83%. Der hypothekarische Referenzzinssatz blieb bei der Publikation vom 1. September bei 1.25%, der zugrunde liegende Durchschnittszinssatz bei 1.31%. Kotierte Immobilienfonds gaben nach: Der SWIIT-Index lag am 24. September 2.28% unter dem Jahresanfang, während Schweizer Immobilienaktien im gleichen Zeitraum rund 3% zulegten.
Die Fundamentaldaten bleiben solide. Die landesweite Leerstandsquote ist auf 0.93% gesunken, erstmals seit rund 15 Jahren unter 1%, und die Angebotsmieten lagen im zweiten Quartal 1.2% über dem Vorjahr. Einen Anstieg des Referenzzinssatzes erwarten wir nicht vor Sommer 2027. Knappes Angebot und stabile Mieten stützen Wohnimmobilien weiterhin. Fonds mit hohen Agios wären bei weiter steigenden Renditen allerdings am stärksten exponiert.
Rohstoffe
Öl war erneut der entscheidende Faktor. Brent verteuerte sich im September um rund 14%, der grösste Monatsanstieg seit Juli, und der auslaufende Frontmonatskontrakt schloss bei rund 103.50 US-Dollar je Fass. WTI stieg um rund 5% auf etwa 90 US-Dollar.
Der niederländische TTF-Gaspreis lag im September im Schnitt bei 61.6 Euro je Megawattstunde, nach 53.3 Euro im August; die Speicher sind vor dem Winter weiterhin knapp gefüllt. Kupfer hielt sich vergleichsweise gut. Der LME-Kassapreis schloss den Monat bei rund 14’487 US-Dollar je Tonne und damit fast unverändert, nachdem er am 22. September 14’797 US-Dollar erreicht hatte. Geholfen hat, dass der chinesische Einkaufsmanagerindex für die Industrie wieder in den Wachstumsbereich zurückkehrte.
Gold verlor mehr als 6% auf rund 4’150 US-Dollar je Unze, der schwächste Monat seit Juni. Steigende Realzinsen und ein festerer US-Dollar machten das zinslose Metall weniger attraktiv. Silber gab um rund 8% auf etwa 61 US-Dollar nach.
Everon-Strategien und Portfolio-Positionierung
Income-Strategien
Income 100 CH, unsere Schweizer Aktien-Income-Strategie, erzielte im September -2.26%, gegenüber -2.75% für ihre Benchmark, den iShares Swiss Dividend ETF (CH). Das entspricht einer Mehrrendite von 0.49 Prozentpunkten. Getragen wurde sie von der Titelauswahl, die 0.50 Prozentpunkte beisteuerte, während die Sektorallokation mit -0.01 neutral blieb. Den grössten Beitrag leisteten die Industrietitel. Unsere Industriewerte verloren nur 0.6%, jene der Benchmark 5.0%: VAT Group (+13.6%), SGS (+2.8%) und ABB, die alle nicht in der Benchmark enthalten sind, legten zu, während Holcim 6.2% einbüsste. Holcim halten wir mit 2.3%, in der Benchmark sind es 9.4%. Bei den Basiskonsumgütern trug Emmi (+1.7%) bei. Schwachpunkt waren die Finanzwerte, wo UBS, die nicht zur Benchmark gehört, um 9% fiel und 0.27 Prozentpunkte kostete. Income 60 CH verlor 2.24%, Income 60 Global 1.82%, da die US-Dividendentitel das Risiko breiter verteilten.
Auch Julius Bär ist nicht in der Benchmark enthalten, unsere Position von 4.2% ist also vollständig aktiv. Die Kurserholung nach dem FINMA-Entscheid vom 29. September brachte dem Portfolio an einem einzigen Handelstag rund 0.3 Prozentpunkte. Über den Monat steuerte die Position 0.07 Prozentpunkte gegenüber der Benchmark bei, obwohl die Aktie den September 1.2% tiefer beendete. Novartis gewichten wir mit 8.7%, in der Benchmark sind es 14.5%. Als die Aktie am 8. September um 10.9% fiel, ersparte uns diese Untergewichtung an diesem Tag rund 0.6 Prozentpunkte gegenüber der Benchmark. Mit der Erholung der Aktie schwand der Vorteil, und über den Monat war der Effekt nahezu null. Bezahlt machte sich auch das geringere Gewicht in Zurich Insurance, während die kleinere Position in Swiss Re und VZ Holding (-10.2%) bremsten. Das Portfolio bietet eine Dividendenrendite von 3.3%, und die 15 grössten Positionen machen 82% aus, in der Benchmark sind es 98%.
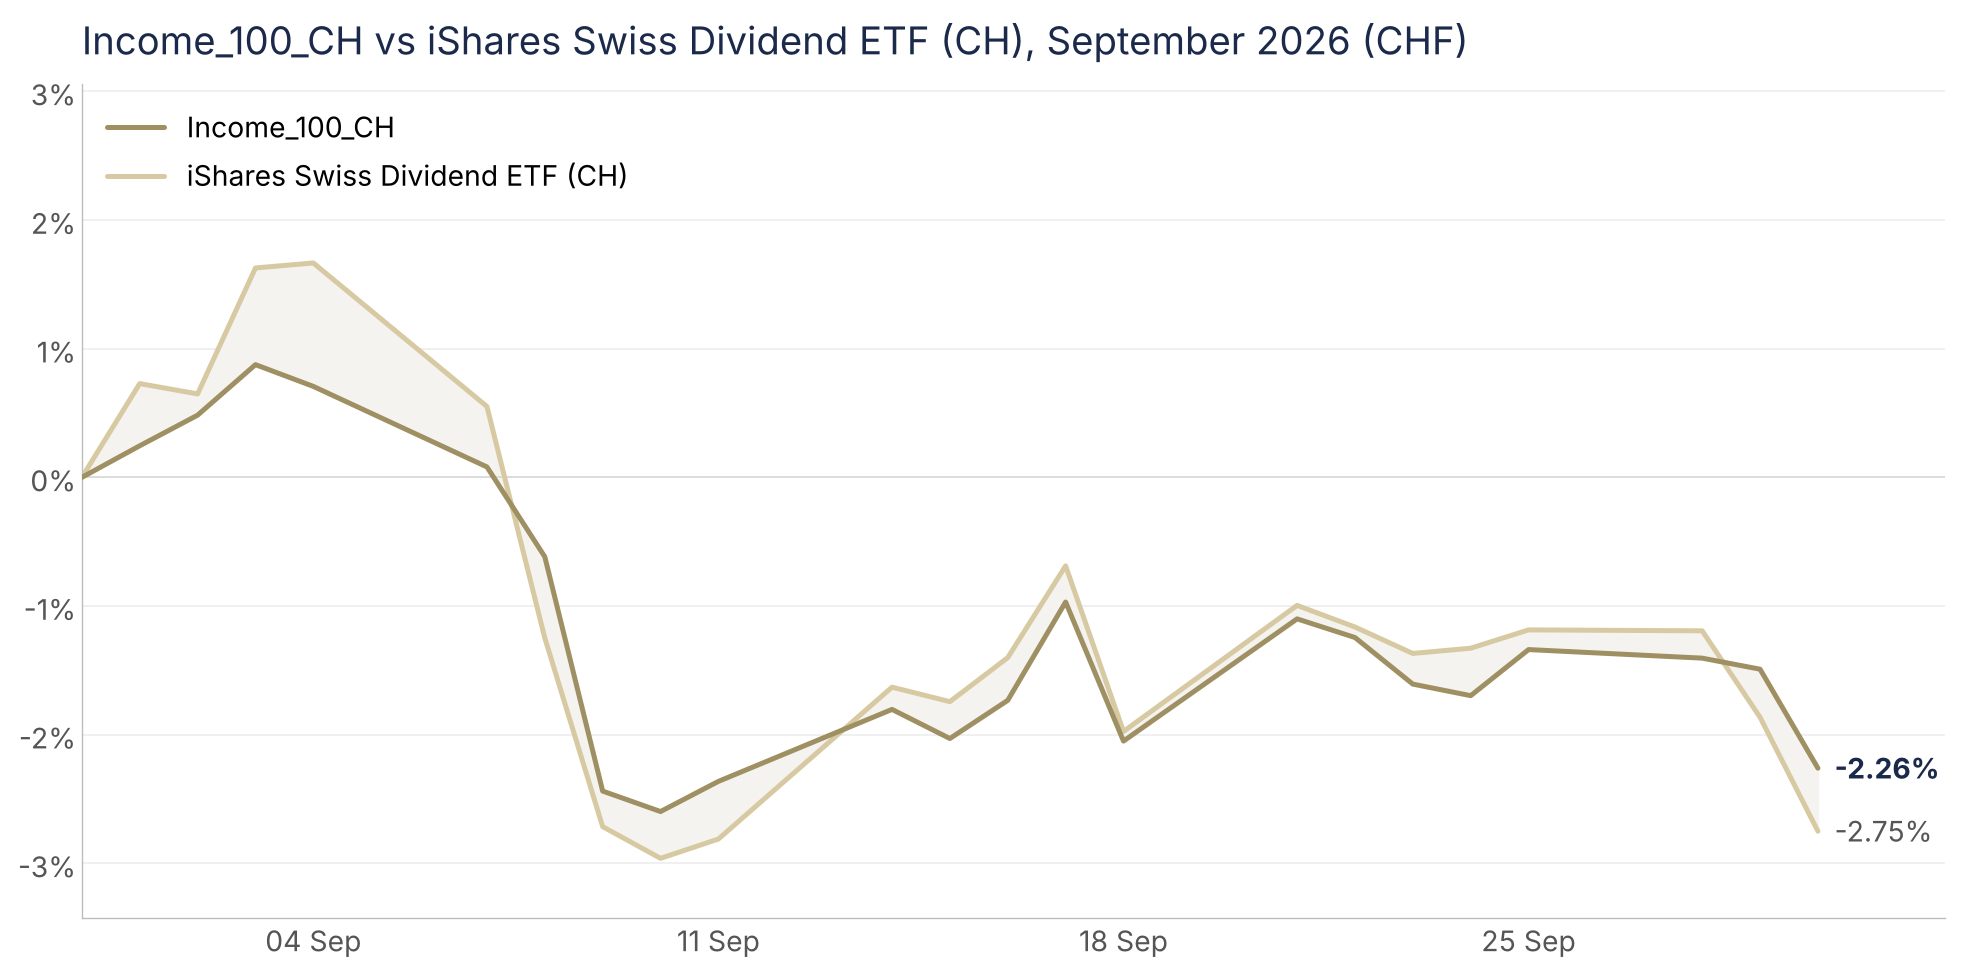 Grafik 1: Income 100 CH gegenüber dem iShares Swiss Dividend ETF (CH), kumulierte Wertentwicklung im September 2026. Quelle: Everon AG, eigene Berechnung; Marktdaten: Refinitiv.
Multifaktor-Strategien
Multi-Factor 60 Global verlor im September nur 0.68% und damit am wenigsten unter unseren Strategien, weil die Technologietitel in Franken 9.6% zulegten. Die nordamerikanische Aktienkomponente, MultiFactor NorthAmerica Equities, gewann in US-Dollar 0.28%, während ihre Benchmark, der SPDR S&P 500 ETF Trust, 0.35% verlor. Die Titelauswahl steuerte 0.44 Prozentpunkte bei, die Allokation 0.19. Den Ausschlag gab die Auswahl im Technologiesektor: Unsere Technologieaktien stiegen um 7.0%, jene der Benchmark um 5.2%, mit AMD (+30%), KLA (+11%) und Arista Networks (+4%) als herausragenden Titeln. Auch die Bauunternehmen Comfort Systems und EMCOR trugen bei. Dass wir keine Versorger, Immobilien und Rohstofftitel hielten, half ebenfalls, denn diese Sektoren fielen um jeweils rund 6%. Teuer war Casey’s General Stores (-22%), gefolgt von Old Dominion Freight Line (-13%).
Die europäische Komponente, MultiFactor EU Equities, erzielte in Euro -3.00%. Grösster Beitrag war ASML (+10%), gefolgt von Shell (+7%), das vom Ölpreisanstieg profitierte. Die Industrietitel hielten sich gut: AQ Group stieg um 7.3%, Diploma um 5.6% und Legrand um 3.7%. Belastet haben die Finanzwerte mit -8.1%, allen voran die Online-Broker flatexDEGIRO (-22%) und Plus500 (-8%). Der Goldfonds in Multi-Factor 60 Global kostete 0.48 Prozentpunkte, als der Goldpreis nachgab. Multi-Factor 60 Global ist zu rund 80% in Aktien, 12% in Anleihen und 5% in Liquidität investiert, verteilt auf 100 Positionen.
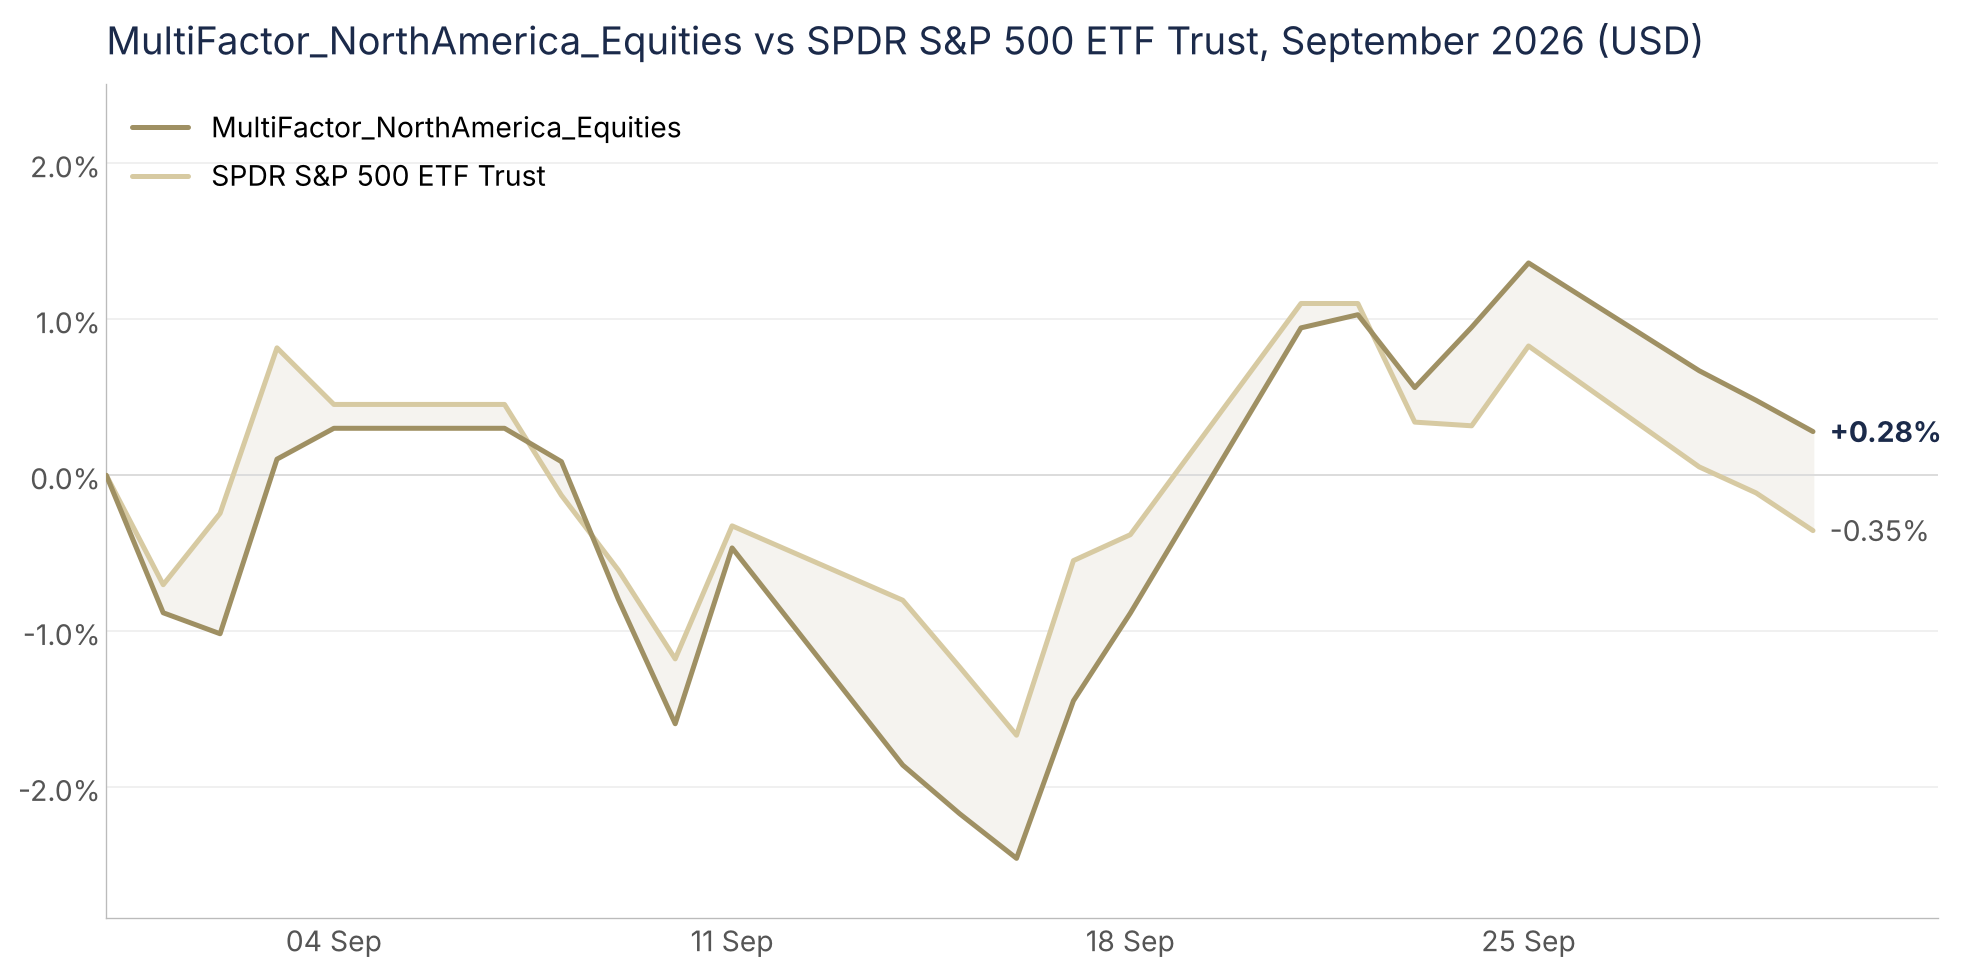 Grafik 2: MultiFactor NorthAmerica Equities gegenüber dem SPDR S&P 500 ETF Trust, kumulierte Wertentwicklung im September 2026. Quelle: Everon AG, eigene Berechnung; Marktdaten: Refinitiv.
Ausblick
Der Oktober bringt einen dichten Kalender. Die Fed tagt am 27. und 28. Oktober, und ihre Projektionen deuten auf einen weiteren Zinsschritt in diesem Jahr hin. Die EZB entscheidet am 29. Oktober, nachdem die Septemberinflation höher ausfiel als erwartet. Die nächste geldpolitische Lagebeurteilung der SNB folgt am 10. Dezember. Mitte Oktober beginnt die Berichtssaison zum dritten Quartal, und der Konsens erwartet für den S&P 500 ein Gewinnwachstum von rund 29% gegenüber dem Vorjahr. Das ist eine hohe Messlatte für einen Markt nahe seinen Rekorden.
Die Energie bleibt das grösste Risiko. Ein Abkommen, das die Strasse von Hormus wieder öffnet, würde Öl und Inflationserwartungen rasch sinken lassen und die Anleiherenditen entlasten. Ohne eine Einigung müssten die Notenbanken womöglich weiter straffen, und das bei einem Arbeitsmarkt, der sich bereits abkühlt. Die US-Zwischenwahlen am 3. November kommen als politische Variable hinzu.
Für Schweizer Anleger verdient der Franken Aufmerksamkeit. USD/CHF stieg im September um rund 3% auf etwa 0.835, EUR/CHF schloss den Monat bei 0.948, weil die Zinserhöhungen von Fed und EZB den Zinsabstand vergrösserten. Wir erwarten, dass der Franken in den kommenden Quartalen wieder an Stärke gewinnt, sobald sich der Zinsabstand verringert. Für Anleger und Unternehmen mit künftigen Einnahmen in US-Dollar erscheinen die aktuellen Niveaus attraktiv, um einen Teil dieses Risikos abzusichern. Unsere Portfolios bleiben über Regionen und Faktoren breit diversifiziert, mit Qualitätsausrichtung und disziplinierter Positionsgrösse.
Ihr Everon Investment Team
Dieser Beitrag dient der allgemeinen Information und stellt weder eine Anlageberatung noch eine Rechts- oder Steuerberatung noch ein Angebot zum Kauf oder Verkauf von Finanzinstrumenten dar. Everon AG ist von der FINMA bewilligter Vermögensverwalter gemäss FINIG. Vergangene Wertentwicklungen sind kein zuverlässiger Indikator für zukünftige Erträge.
Die dargestellten Wertentwicklungen der Everon-Strategien sind vergangenheitsbezogen und verstehen sich vor Kosten und Gebühren.