La strategia Income: struttura, vantaggi e una prova pratica del 29 ottobre
La strategia Income punta su un portafoglio ampiamente diversificato di aziende con distribuzioni elevate, anziché sui titoli più grandi dell'indice. Qui mostriamo come è strutturata la componente, quali vantaggi offre questa struttura e dove stanno i suoi limiti. Un esempio attuale è il 29 ottobre, giorno in cui la struttura ha funzionato bene soprattutto in Nord America.
Come funziona il blocco
La componente Income Nord America detiene attualmente 34 titoli di Stati Uniti e Canada. Un modello di scoring valuta ogni titolo ogni mese. Hanno un peso elevato il rendimento da dividendo e la crescita del dividendo, integrati dal momentum. Fasce di ponderazione settoriali impediscono che un singolo settore domini il portafoglio.
Il peso di un titolo non dipende dalla sua capitalizzazione di mercato. Manca così il meccanismo che concentra sempre più gli indici ponderati per capitalizzazione su poche grandi società. Nell’S&P 500 i dieci titoli maggiori rappresentano oltre un terzo dell’indice (ETF Central), nel blocco Income nessuna posizione supera il 4,5%.
Ne risulta un portafoglio con baricentro su sanità, beni di consumo di base, finanza ed energia, quindi su modelli di business con flussi di cassa prevedibili. La tecnologia è presente, ma tramite società a dividendo consolidate come IBM e Qualcomm, non tramite i grandi titoli di crescita.
Meno oscillazioni, ribassi più contenuti
Le strategie a dividendo oscillano in genere meno del mercato complessivo e nelle correzioni perdono meno. Ci sono tre ragioni strutturali.
- Modelli di business stabili. Chi per anni distribuisce e aumenta i dividendi ha bisogno di flussi di cassa prevedibili. Gli utili del settore farmaceutico, dei beni di consumo di base o dei servizi di pubblica utilità dipendono meno dalla congiuntura e dai cicli tecnologici.
- Valutazioni più contenute. I titoli a dividendo sono per lo più valutati meno dei titoli di crescita. Una parte del rendimento arriva come distribuzione corrente, non da aspettative sul futuro lontano. Se le aspettative vengono deluse, il corso scende meno.
- Liquidità anziché piani di spesa. Il 29 ottobre Alphabet è stata penalizzata soprattutto per un free cash flow negativo a fronte di piani di investimento in aumento (Current Logic). In questa questione le società che distribuiscono dividendi si collocano sul versante opposto: restituiscono liquidità agli azionisti anziché investirla.
I dati di lungo periodo sull’S&P 500 Dividend Aristocrats Index lo confermano. Dal 2005 a marzo 2023 l’upside capture era del 91% e la downside capture dell’80%. Nel 2022 l’indice ha battuto l’S&P 500 di circa 12 punti percentuali e in otto dei dieci trimestri più deboli dal 2005 ha fatto meglio (ProShares via ETF.com). Anche nelle fasi con un VIX sopra 20 è stato in media nettamente in vantaggio (S&P DJI Indexology).
Il blocco di Everon non è identico a questo indice, ma segue la stessa logica: qualità della distribuzione prima delle dimensioni dell’azienda.
La struttura nell’esempio del 29 ottobre
Il 29 ottobre Alphabet è scesa di quasi il 13% dopo la pubblicazione dei dati trimestrali. L’S&P 500 ha ceduto lo 0,3%, il Nasdaq l’1,4%. La componente Income Nord America ha chiuso la giornata a +1,5%. 33 dei 34 titoli erano in positivo, in testa i titoli dei beni di consumo e farmaceutici come Altria, Philip Morris e Merck. I titoli sanitari sono saliti con decisione e hanno toccato temporaneamente un massimo storico (StockTitan).
Il risultato non è venuto da un singolo colpo, ma dall’ampiezza. Nell’S&P 500, invece, è bastato un titolo per portare l’indice in territorio negativo, nonostante la maggior parte delle azioni fosse in rialzo: la variante equiponderata dell’indice nello stesso giorno ha guadagnato l’1,2% (Saxo). Per fasi di mercato di questo tipo la struttura è pensata.
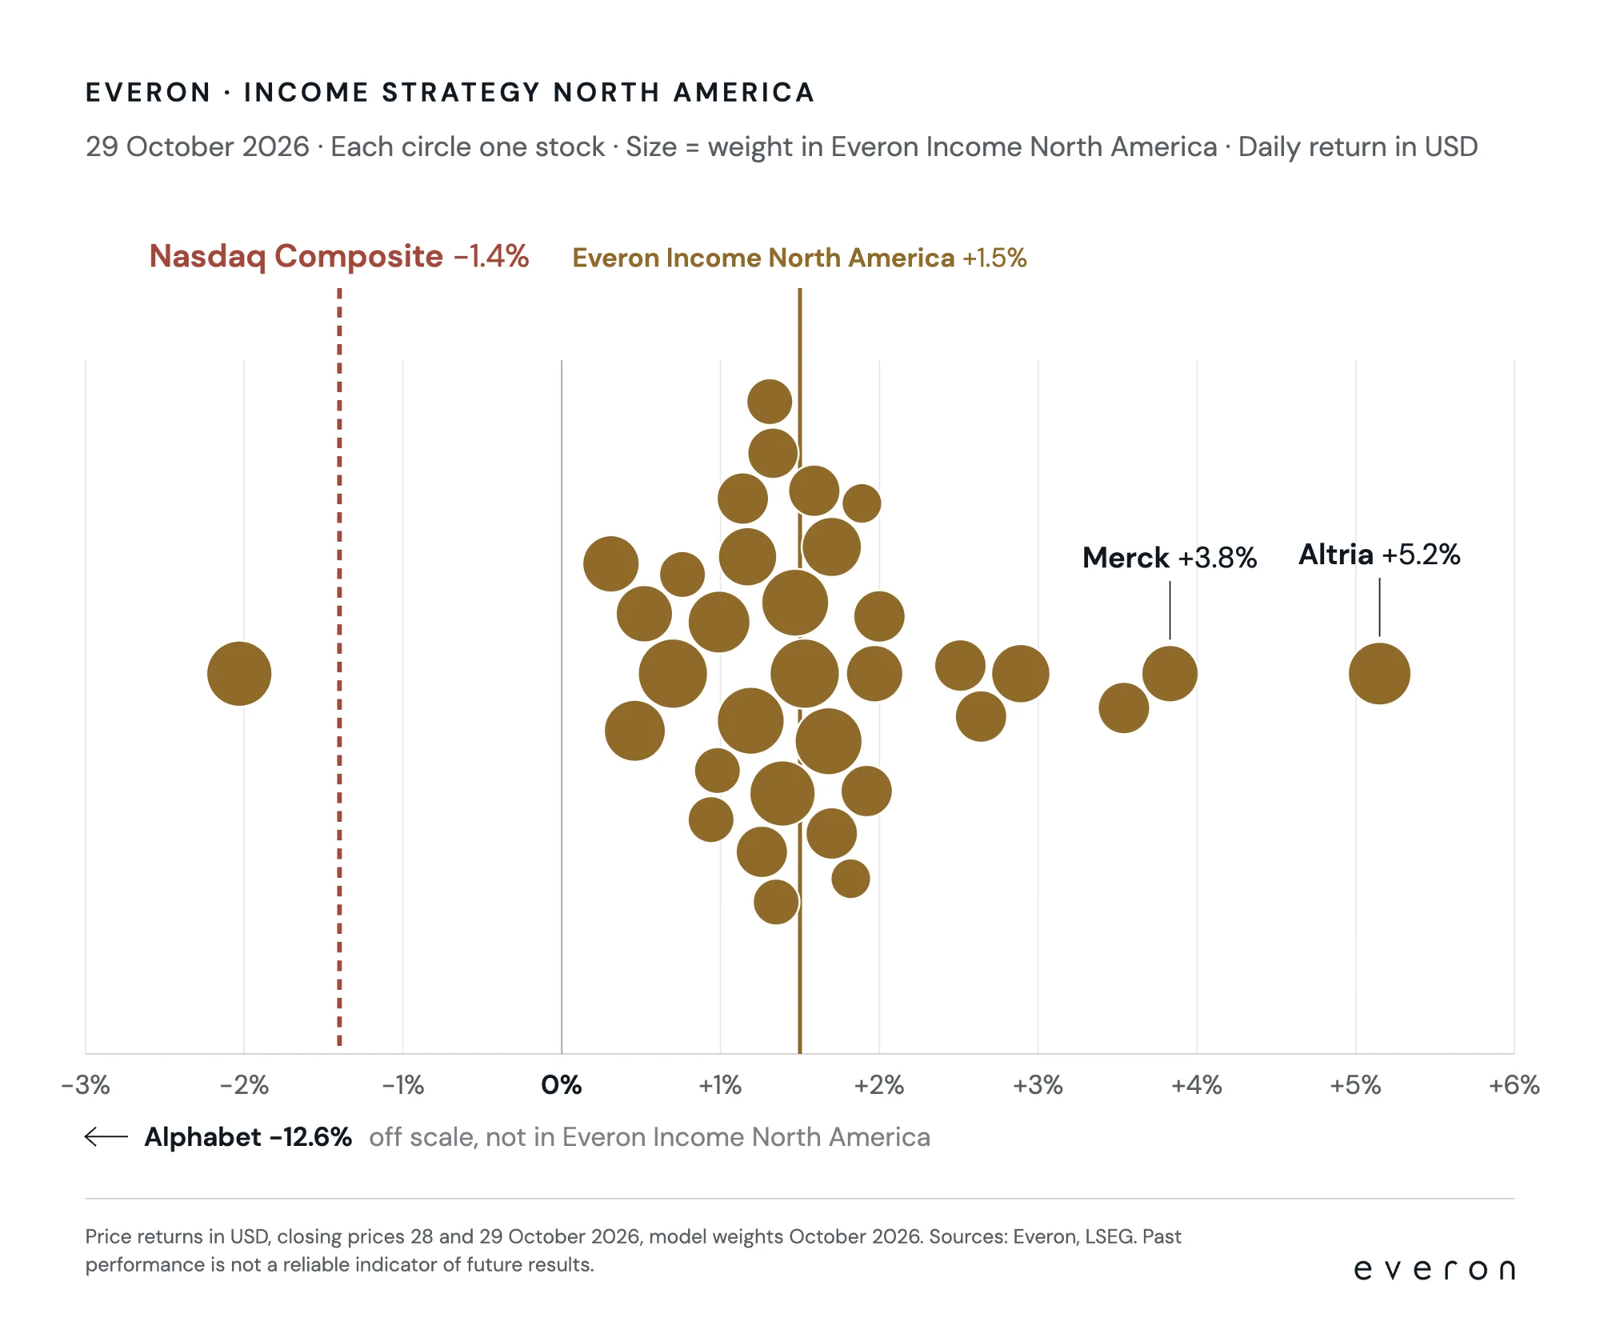 Grafico (etichettato in inglese): rendimenti giornalieri dei singoli titoli nella componente Income Nord America il 29 ottobre 2026. Ogni cerchio rappresenta un titolo, l’area il suo peso. Rendimenti di prezzo in USD, prezzi di chiusura del 28 e 29 ottobre 2026, sulla base dei pesi del modello a ottobre 2026. Fonti: Everon, LSEG.
Ogni settore del blocco ha chiuso la giornata in positivo. I due maggiori settori difensivi hanno contribuito per oltre la metà al rendimento.
Il prezzo da pagare
Una singola giornata di borsa non dimostra alcuna sovraperformance. E lo stesso meccanismo agisce anche nella direzione opposta: quando pochi grandi titoli tecnologici trascinano il mercato al rialzo, una strategia Income resta indietro rispetto all’S&P 500 e nettamente indietro rispetto al Nasdaq.
Anche i dati di lungo periodo lo mostrano. Su dieci anni fino a fine 2024 il Dividend Aristocrats Index ha reso il 9,81% annuo, l’S&P 500 il 13,09% (ProShares). Chi vuole oscillazioni più contenute rinuncia, nelle forti fasi tecnologiche, a una parte del potenziale di rialzo.
Per questo non vediamo la strategia Income come sostituto di un portafoglio di mercato, ma come componente da affiancargli. Ripartisce il rischio in modo diverso e attutisce le fasi in cui l’indice dipende da pochi titoli.
Conclusione
La strategia Income Nord America è impostata su ampiezza, qualità dei dividendi e indipendenza dai singoli grandi gruppi. Ciò smorza oscillazioni e ribassi, ma nei rally guidati dalla tecnologia costa rendimento. Il 29 ottobre è stato un giorno in cui i vantaggi di questa struttura si sono visti bene.
Indicazioni: rendimenti di prezzo dal 28.10 al 29.10.2026 in USD, esclusi dividendi e costi, sulla base dei pesi del modello a ottobre 2026. Dati di indici e di mercato di fornitori terzi.
Fonti
- The Wall Street Republic, Daily Market Recap 29.10.2026
- StockTitan, Stock Market Today 29.10.2026
- Saxo, Options Brief 30.10.2026
- Current Logic, Morning Brief 29.10.2026
- ETF Central, IVV Holdings febbraio 2026
- ProShares via ETF.com, Why Dividend Growth Is a Timeless Strategy
- S&P DJI Indexology, Dividend Aristocrats in Challenging Markets
- ProShares, Times of Turbulence (dic. 2024)
Il presente articolo è redatto a scopo informativo generale e non costituisce consulenza in materia di investimenti, consulenza legale o fiscale, né un'offerta di acquisto o vendita di strumenti finanziari. Everon AG è un gestore patrimoniale autorizzato dalla FINMA ai sensi della LIsFi. Le performance passate non sono un indicatore affidabile dei rendimenti futuri.
Le performance delle strategie Everon indicate sono passate e si intendono al lordo di costi e commissioni.