La stratégie Income : structure, avantages et test en conditions réelles le 29 octobre
La stratégie Income mise sur des entreprises largement diversifiées et généreuses en distributions, plutôt que sur les plus grands titres de l'indice. Nous montrons ici comment le bloc est construit, quels avantages cette structure apporte et où se situent ses limites. Le 29 octobre en offre un exemple récent : la structure a particulièrement bien fonctionné en Amérique du Nord.
Le fonctionnement du bloc
Le bloc Income Amérique du Nord détient actuellement 34 titres américains et canadiens. Un modèle de scoring évalue chaque titre tous les mois. Le rendement du dividende et la croissance du dividende pèsent lourd, complétés par le momentum. Des fourchettes sectorielles empêchent qu’un seul secteur domine le portefeuille.
Le poids d’un titre ne dépend pas de sa capitalisation boursière. Le mécanisme qui concentre de plus en plus les indices pondérés par la capitalisation sur quelques grands groupes fait donc défaut. Dans le S&P 500, les dix plus grands titres représentent plus d’un tiers de l’indice (ETF Central) ; dans le bloc Income, aucune position ne dépasse 4,5 %.
Il en résulte un portefeuille centré sur la santé, la consommation de base, la finance et l’énergie, donc sur des modèles d’affaires aux flux de trésorerie prévisibles. La technologie est présente, mais par le biais de payeurs de dividendes établis comme IBM et Qualcomm, non des grandes valeurs de croissance.
Moins de fluctuations, des replis plus limités
Les stratégies de dividendes fluctuent généralement moins que l’ensemble du marché et reculent moins en période de correction. Trois raisons structurelles l’expliquent.
- Des modèles d’affaires stables. Qui verse et relève ses dividendes année après année a besoin de flux de trésorerie prévisibles. Les bénéfices de la pharmacie, de la consommation de base ou des services aux collectivités dépendent moins de la conjoncture et des cycles technologiques.
- Une chute potentielle plus faible. Les titres à dividendes sont en général valorisés plus bas que les valeurs de croissance. Une partie du rendement provient de la distribution courante, non d’attentes portant sur un avenir lointain. Lorsque ces attentes sont déçues, le cours baisse moins fortement.
- Du cash plutôt que des promesses d’investissement. Le 29 octobre, Alphabet a été sanctionné surtout pour un free cash-flow négatif assorti de plans d’investissement en hausse (Current Logic). Les payeurs de dividendes se trouvent de l’autre côté de ce débat : ils restituent du cash aux actionnaires.
Les données de long terme sur le S&P 500 Dividend Aristocrats Index vont dans ce sens. De 2005 à mars 2023, la capture haussière s’établissait à 91 % et la capture baissière à 80 %. En 2022, l’indice a devancé le S&P 500 d’environ 12 points de pourcentage, et il a fait mieux dans huit des dix pires trimestres depuis 2005 (ProShares via ETF.com). Dans les phases où le VIX dépassait 20, il se situait lui aussi nettement en tête en moyenne (S&P DJI Indexology).
Le bloc d’Everon n’est pas identique à cet indice, mais il suit la même logique : la qualité de la distribution avant la taille de l’entreprise.
La structure à l’épreuve du 29 octobre
Le 29 octobre, Alphabet a chuté de près de 13 % après la publication de ses résultats trimestriels. Le S&P 500 a cédé 0,3 % et le Nasdaq 1,4 %. Le bloc Income Amérique du Nord a clôturé la séance à +1,5 %. 33 des 34 titres étaient dans le vert, menés par des valeurs de consommation et pharmaceutiques comme Altria, Philip Morris et Merck. Les valeurs de la santé ont nettement progressé et ont touché par moments un record (StockTitan).
Ce résultat ne tient pas à un coup isolé, mais à la largeur du portefeuille. Dans le S&P 500, en revanche, un seul titre a suffi à faire passer l’indice en territoire négatif alors que la plupart des actions progressaient : la variante équipondérée de l’indice a gagné 1,2 % le même jour (Saxo). C’est pour de telles phases de marché que la structure est conçue.
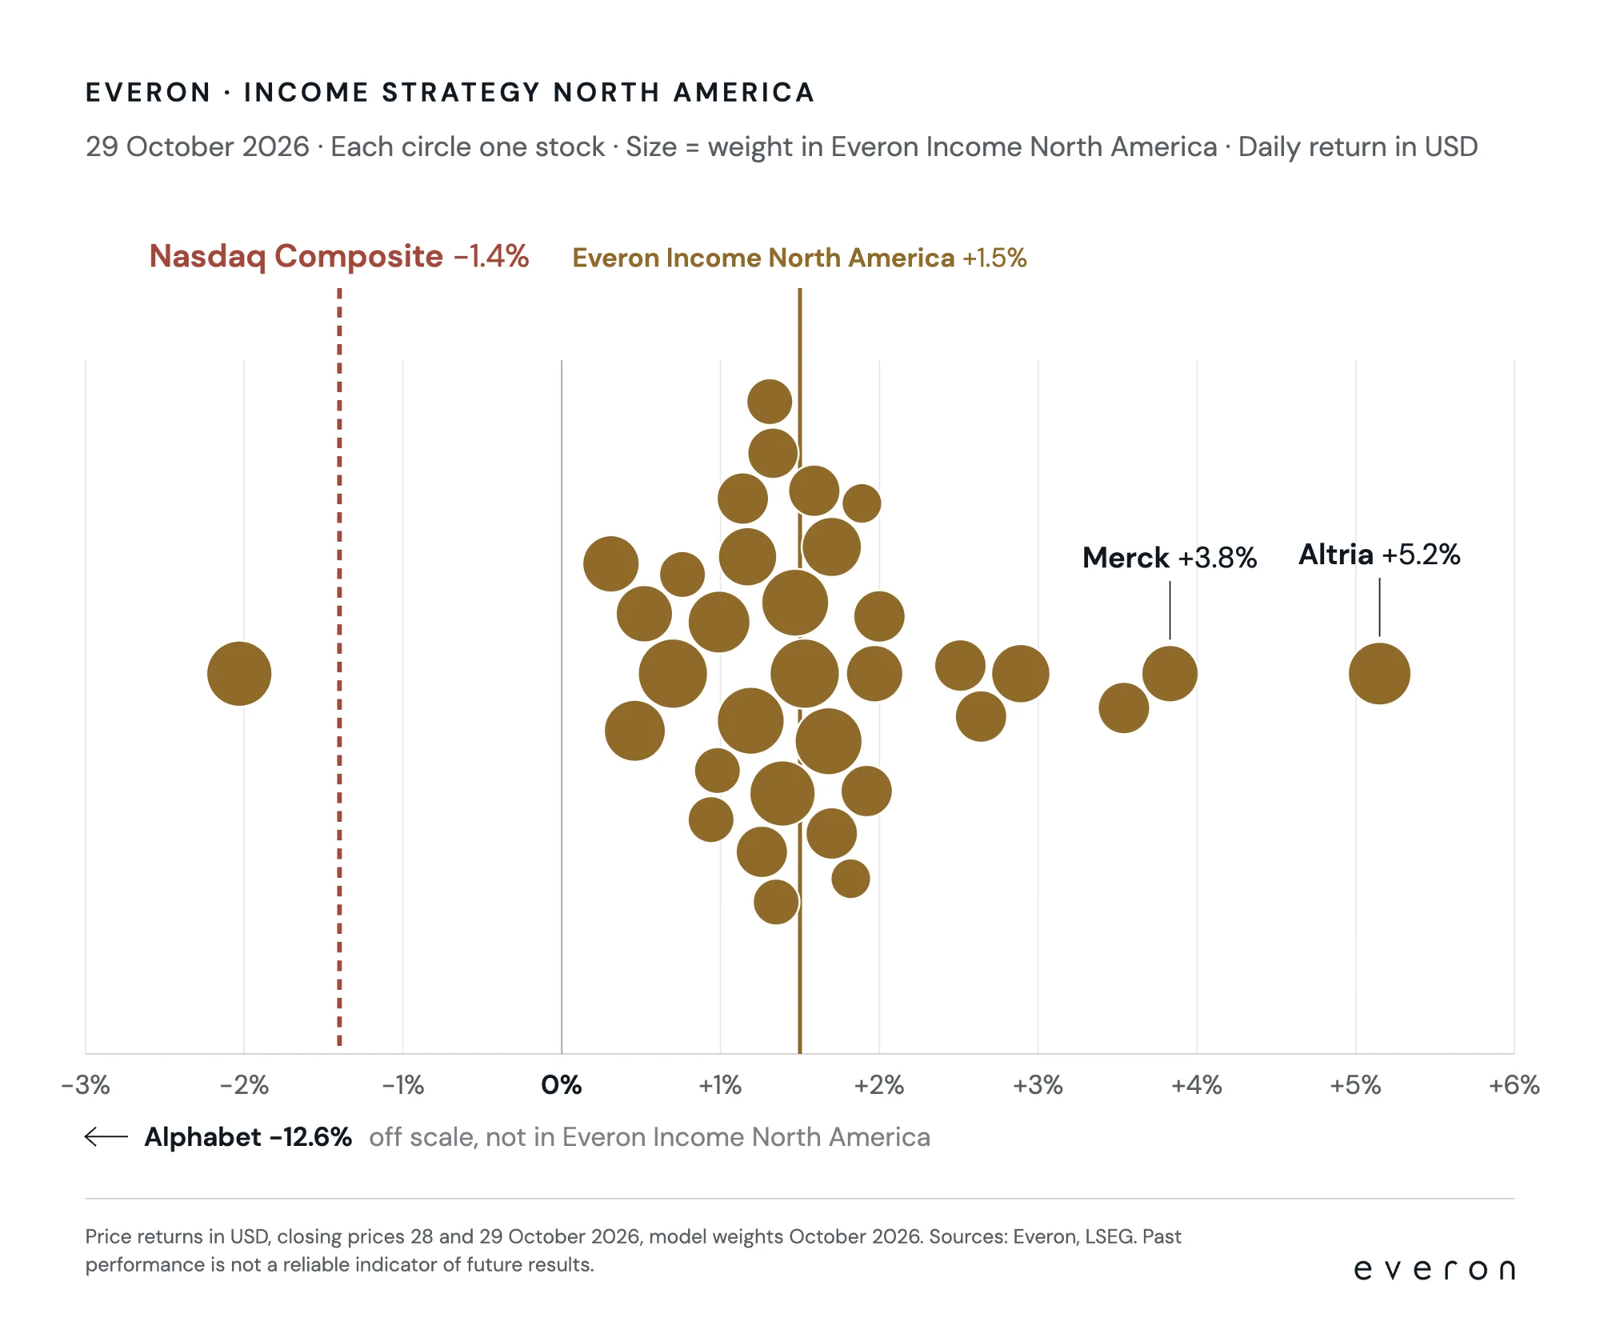 Graphique (légendé en anglais) : rendements quotidiens des titres du bloc Income Amérique du Nord le 29 octobre 2026. Chaque cercle représente un titre, sa surface son poids. Variations de cours en USD, clôtures des 28 et 29 octobre 2026, sur la base des pondérations du modèle d’octobre 2026. Sources : Everon, LSEG.
Chaque secteur du bloc a clôturé la séance dans le vert. Les deux plus grands secteurs défensifs ont représenté plus de la moitié de la contribution au rendement.
Le prix à payer
Une seule séance ne prouve pas une surperformance. Et le même mécanisme joue aussi dans l’autre sens : lorsque quelques grandes valeurs technologiques tirent le marché vers le haut, une stratégie Income reste derrière le S&P 500 et nettement derrière le Nasdaq.
Les chiffres de long terme le montrent également. Sur dix ans jusqu’à fin 2024, le Dividend Aristocrats Index a réalisé 9,81 % par an, le S&P 500 13,09 % (ProShares). Qui souhaite des fluctuations plus faibles renonce, dans les phases où la tech domine, à une partie du potentiel de hausse.
C’est pourquoi nous ne voyons pas la stratégie Income comme un substitut à un portefeuille de marché, mais comme une brique placée à ses côtés. Elle répartit le risque autrement et amortit les phases où l’indice dépend de quelques noms.
Conclusion
La stratégie Income Amérique du Nord est conçue pour la largeur, la qualité des dividendes et l’indépendance vis-à-vis de quelques grands groupes. Cela atténue les fluctuations et les replis, mais coûte du rendement dans les rallyes portés par la tech. Le 29 octobre a été un jour où les avantages de cette structure sont apparus clairement.
Indications : variations de cours du 28 au 29 octobre 2026 en USD, hors dividendes et frais, sur la base des pondérations du modèle d’octobre 2026. Données d’indices et de marché de fournisseurs tiers.
Sources
- The Wall Street Republic, Daily Market Recap 29.10.2026
- StockTitan, Stock Market Today 29.10.2026
- Saxo, Options Brief 30.10.2026
- Current Logic, Morning Brief 29.10.2026
- ETF Central, positions de l’IVV, février 2026
- ProShares via ETF.com, Why Dividend Growth Is a Timeless Strategy
- S&P DJI Indexology, Dividend Aristocrats in Challenging Markets
- ProShares, Times of Turbulence (déc. 2024)
Cet article est fourni à titre d'information générale et ne constitue ni un conseil en placement, ni un conseil juridique ou fiscal, ni une offre d'achat ou de vente d'instruments financiers. Everon AG est un gestionnaire de fortune au bénéfice d'une autorisation FINMA selon la LEFin. Les performances passées ne préjugent pas des performances futures.
Les performances des stratégies Everon présentées sont passées et s'entendent avant coûts et frais.