Quando le obbligazioni non proteggono più
Per decenni vale la regola: se le azioni scendono, le obbligazioni attutiscono il calo. Dal 2022 non ci si può più contare. Chi vuole davvero ripartire i rischi ha bisogno di nuovi concetti di diversificazione.
Un partner affidabile diventa imprevedibile
Dal 2000 la correlazione mobile tra l’S&P 500 e i Treasury statunitensi a dieci anni è stata per lo più negativa. Con lo shock dei tassi del 2022 lo schema si è invertito. Da allora è positiva e a tratti ha superato +0,5. Quando prevalgono i timori sull’inflazione, azioni e obbligazioni scendono insieme. L’effetto di segno opposto manca proprio quando servirebbe.
Il 2022 ha messo a nudo una debolezza che si trascura facilmente. Un portafoglio può apparire ben diversificato tra azioni, obbligazioni, valute e materie prime. I backtest di anni con correlazione negativa possono attestargli drawdown contenuti. Ma se il portafoglio è strutturalmente long in tutti questi mercati, un solo shock macroeconomico può colpire tutte le posizioni allo stesso tempo. In quel caso a essere diversificate sono soltanto le classi di attivo, non la direzione del rischio.
Una nuova dimensione della diversificazione
Le strategie trend following non sono una novità, ma intervengono proprio qui. Non prevedono il prossimo regime macroeconomico: seguono, secondo regole fisse, la direzione dei movimenti di prezzo osservati. Lo stesso mercato può così essere detenuto long o short.
Per i titoli di Stato significa questo: se un aumento dei rendimenti sfocia in un calo prolungato dei prezzi, una strategia long/short assume una posizione short sui future su obbligazioni. Ciò che grava sull’allocazione obbligazionaria classica diventa una possibile fonte di rendimento.
Una prova pratica degli ultimi mesi
La rapidità con cui cambiano le fonti di rendimento emerge, ad esempio, dalla strategia «Multi-Asset Directional» di Everon, che negozia future su indici azionari, titoli di Stato, valute e materie prime. Ad aprile e maggio la strategia è stata sostenuta dalle azioni. A giugno i trend sui metalli industriali e preziosi si sono invertiti bruscamente e il mese si è chiuso con un calo di circa il 4 per cento. Poi hanno preso il testimone i titoli di Stato e l’energia.
Il principio è emerso con la massima chiarezza a settembre. Il rincaro dell’energia ha alimentato i timori sull’inflazione e spinto al rialzo i rendimenti obbligazionari. Le posizioni short sulle obbligazioni hanno contribuito per oltre 3 punti percentuali, a cui si sono aggiunte quelle short sull’euro e quelle long sull’energia, mentre le azioni hanno pesato sulla performance. In un mese in cui azioni e obbligazioni sono scese insieme, la maggior parte del rendimento è venuta dal lato short. I rendimenti della strategia possono maturare proprio quando un portafoglio classico è sotto pressione.
Se si simula per un portafoglio 60/40 dal 2016 una quota aggiuntiva del 25 per cento, il rendimento annualizzato sale dal 5,0 al 5,3 per cento e la volatilità dei rendimenti annui scende dal 9,8 al 7,2 per cento. Nel 2022 il portafoglio avrebbe perso il 5,1 per cento anziché il 16,2 per cento. Nel 2023, invece, avrebbe reso solo lo 0,1 per cento anziché il 7,5 per cento.
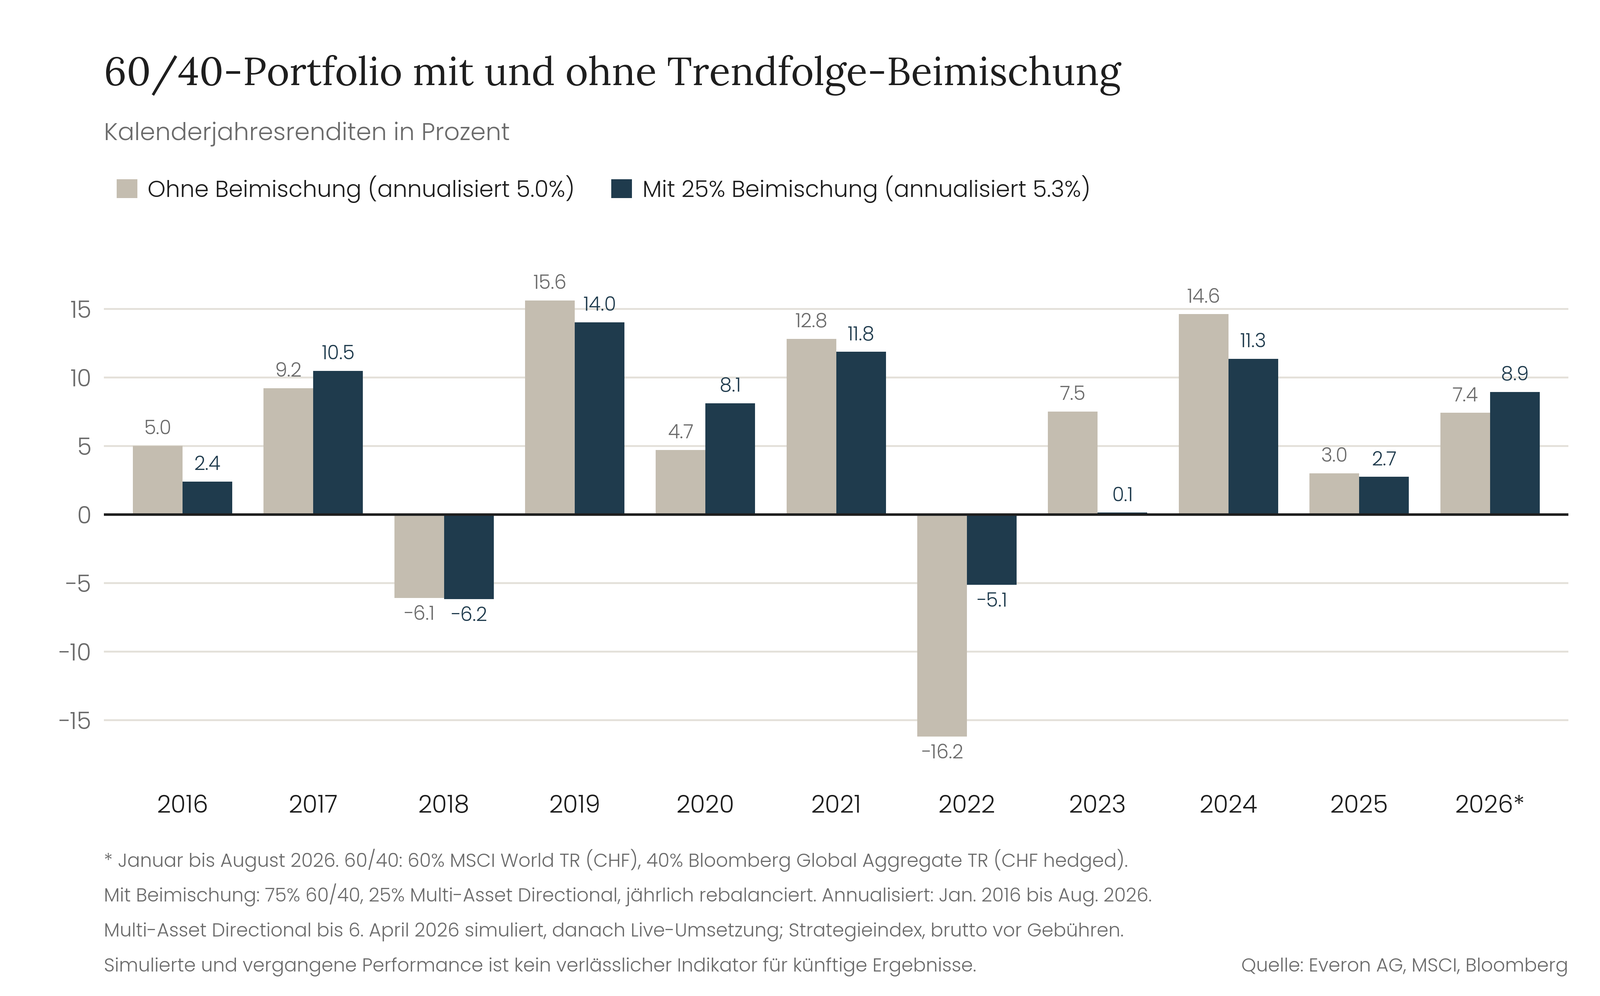 Grafico (etichettato in tedesco): portafoglio 60/40 con e senza quota trend following, rendimenti per anno solare in per cento, da gennaio 2016 ad agosto 2026. 60/40 indica il 60 per cento MSCI World TR (CHF) e il 40 per cento Bloomberg Global Aggregate TR (CHF hedged); con la quota aggiuntiva indica il 75 per cento di tale portafoglio e il 25 per cento Multi-Asset Directional, ribilanciato annualmente. Multi-Asset Directional è simulata fino al 6 aprile 2026, in seguito è attuata in modo effettivo; indice di strategia, al lordo delle commissioni. La performance simulata e passata non è un indicatore affidabile dei risultati futuri. Fonte: Everon AG, MSCI, Bloomberg.
Non un’assicurazione
Le strategie trend following non proteggono però da ogni ribasso del mercato. A differenza di una copertura con opzioni put, non offrono una protezione verso il basso definita in anticipo, ma non richiedono nemmeno premi periodici sulle opzioni. La sola componente in opzioni del Cboe S&P 500 5% Put Protection Index ha registrato da gennaio 2001 a gennaio 2026 un rendimento annualizzato di circa -2,6 per cento.
Il profilo di rischio del trend following è diverso. Può trarre beneficio da movimenti direzionali prolungati su più mercati, ma è vulnerabile alle inversioni di trend improvvise. Giugno lo ha dimostrato.
Un complemento, non un sostituto
Le strategie trend following devono completare le allocazioni tradizionali, non sostituirle. Poiché le loro posizioni possono cambiare direzione tra i diversi mercati, portano nel portafoglio fonti di rendimento che non dipendono strutturalmente dal rialzo dei prezzi di azioni od obbligazioni. L’attuazione presuppone tuttavia l’accesso a derivati liquidi, una gestione sistematica del rischio e un’esecuzione efficiente.
Il presente articolo è redatto a scopo informativo generale e non costituisce consulenza in materia di investimenti, consulenza legale o fiscale, né un'offerta di acquisto o vendita di strumenti finanziari. Everon AG è un gestore patrimoniale autorizzato dalla FINMA ai sensi della LIsFi. Le performance passate non sono un indicatore affidabile dei rendimenti futuri.
Le performance delle strategie Everon indicate sono passate e si intendono al lordo di costi e commissioni.