Wenn Anleihen nicht mehr schützen
Jahrzehntelang galt: Fallen die Aktien, federn die Obligationen den Rückgang ab. Seit 2022 ist auf diese Regel kein Verlass mehr. Wer Risiken tatsächlich streuen will, braucht neue Diversifikationskonzepte.
Ein verlässlicher Partner wird launisch
Seit 2000 lag die rollierende Korrelation zwischen dem S&P 500 und zehnjährigen US-Treasuries meist im negativen Bereich. Mit dem Zinsschock von 2022 kehrte sich das Muster um. Seither ist sie positiv, zeitweise lag sie über +0.5. Herrschen Inflationssorgen vor, fallen Aktien und Anleihen gemeinsam. Der gegenläufige Effekt fehlt genau dann, wenn er gebraucht würde.
2022 legte eine Schwäche offen, die leicht übersehen wird. Ein Portfolio kann über Aktien, Anleihen, Währungen und Rohstoffe vermeintlich gut diversifiziert sein. Backtests aus Jahren negativer Korrelation mögen ihm tiefe Drawdowns bescheinigen. Ist ein Portfolio aber in all diesen Märkten strukturell long, kann ein einziger makroökonomischer Schock alle Positionen zugleich treffen. Gestreut sind dann nur die Anlageklassen, nicht aber die Richtung des Risikos.
Eine neue Dimension der Diversifikation
Trendfolgestrategien sind nicht neu, setzen aber hier an. Sie sagen nicht das nächste Makroregime voraus, sondern folgen nach festen Regeln der Richtung beobachteter Preisbewegungen. Derselbe Markt kann so long oder short gehalten werden.
Bei Staatsanleihen heisst das: Mündet ein Renditeanstieg in einen anhaltenden Kursrückgang, geht eine Long/Short-Strategie in Obligationenfutures short. Was die klassische Anleihenallokation belastet, wird zur möglichen Ertragsquelle.
Ein Praxistest der letzten Monate
Wie rasch die Ertragsquellen wechseln, zeigt beispielsweise die Strategie «Multi-Asset Directional» von Everon, die Futures auf Aktienindizes, Staatsanleihen, Währungen und Rohstoffe handelt. Im April und Mai trugen die Aktien die Strategie. Im Juni kippten die Trends bei Industrie- und Edelmetallen abrupt, der Monat schloss rund 4 Prozent im Minus. Danach übernahmen Staatsanleihen und Energie.
Am deutlichsten wurde das Prinzip im September. Steigende Energiepreise schürten die Inflationssorgen und trieben die Anleiherenditen nach oben. Short-Positionen in Anleihen steuerten gut 3 Prozentpunkte bei, solche im Euro und Long-Positionen in Energie kamen hinzu, die Aktien kosteten Performance. In einem Monat, in dem Aktien und Anleihen gemeinsam nachgaben, stammte der Grossteil des Ertrags von der Short-Seite. Die Strategieerträge können gerade dann anfallen, wenn ein klassisches Portfolio unter Druck steht.
Simuliert man für ein 60/40-Portfolio seit 2016 eine Beimischung von 25 Prozent, steigt die annualisierte Rendite von 5.0 auf 5.3 Prozent, und die Schwankung der Jahresrenditen sinkt von 9.8 auf 7.2 Prozent. 2022 hätte das Portfolio 5.1 statt 16.2 Prozent verloren. 2023 dagegen hätte es nur 0.1 statt 7.5 Prozent erzielt.
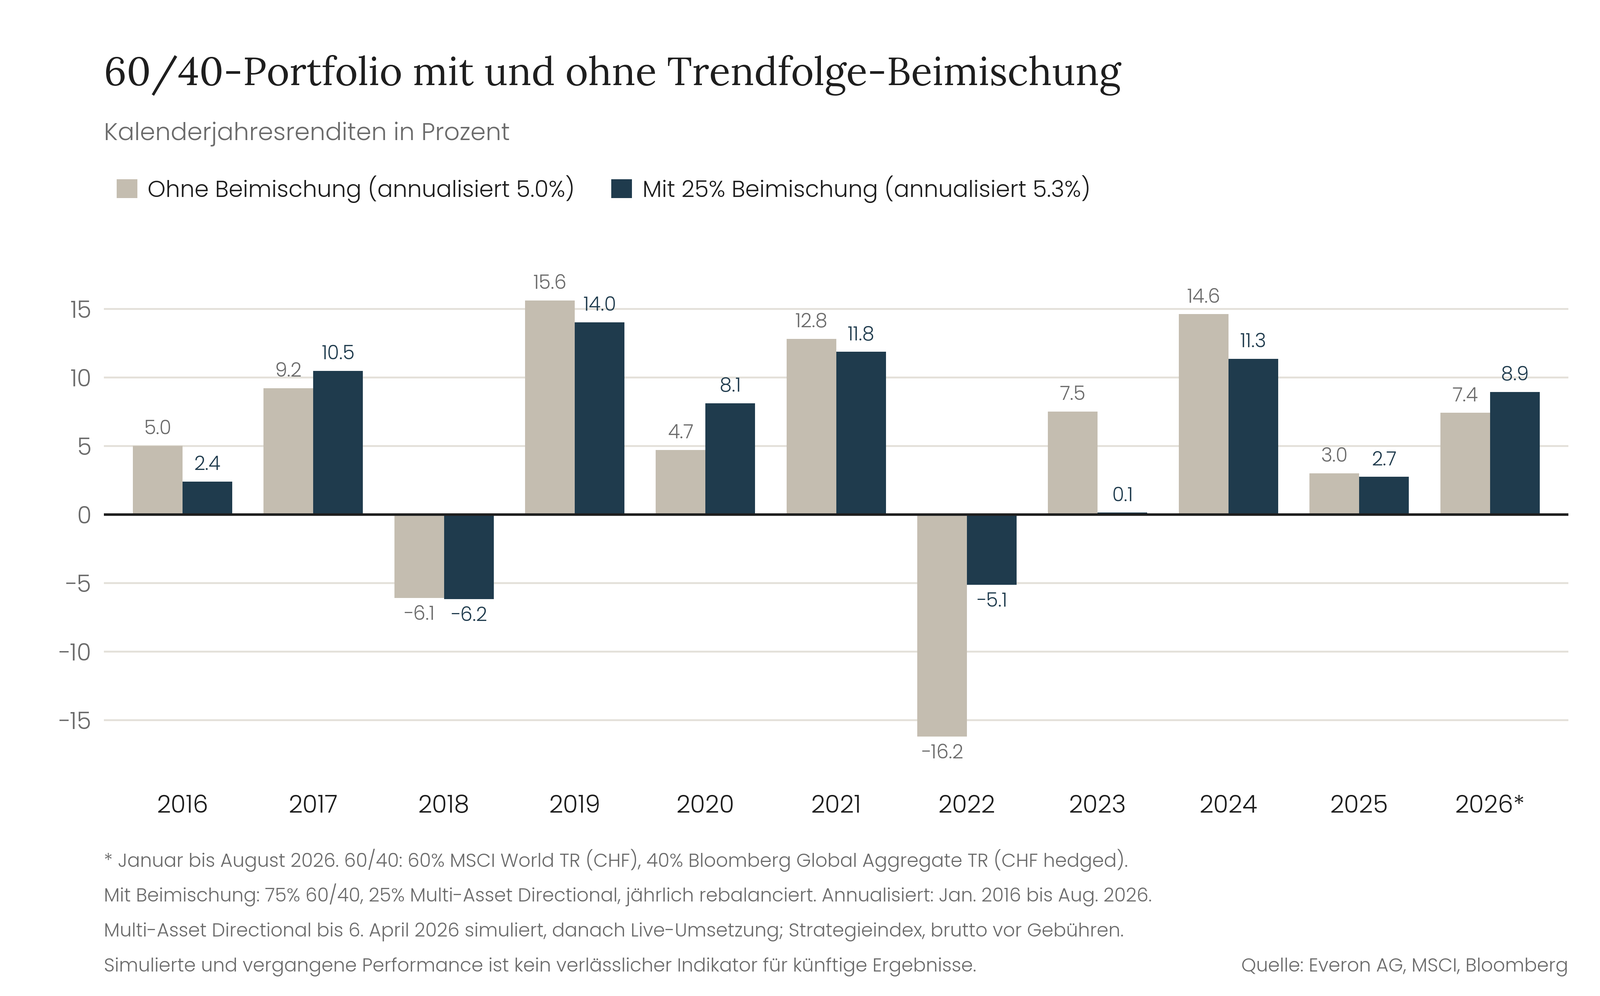 Grafik: 60/40-Portfolio mit und ohne Trendfolge-Beimischung, Kalenderjahresrenditen in Prozent, Januar 2016 bis August 2026. 60/40 steht für 60 Prozent MSCI World TR (CHF) und 40 Prozent Bloomberg Global Aggregate TR (CHF hedged), mit Beimischung für 75 Prozent davon und 25 Prozent Multi-Asset Directional, jährlich rebalanciert. Multi-Asset Directional ist bis zum 6. April 2026 simuliert, danach live umgesetzt; Strategieindex, brutto vor Gebühren. Simulierte und vergangene Performance ist kein verlässlicher Indikator für künftige Ergebnisse. Quelle: Everon AG, MSCI, Bloomberg.
Keine Versicherung
Vor jedem Marktrückgang schützen Trendfolgestrategien indes nicht. Anders als eine Absicherung mit Put-Optionen bieten sie keinen im Voraus definierten Schutz nach unten, verlangen dafür aber auch keine laufenden Optionsprämien. Die isolierte Optionskomponente des Cboe S&P 500 5% Put Protection Index erzielte von Januar 2001 bis Januar 2026 eine annualisierte Rendite von rund -2.6 Prozent.
Das Risikoprofil der Trendfolge ist ein anderes. Sie kann von anhaltenden Richtungsbewegungen über mehrere Märkte hinweg profitieren, ist aber anfällig für abrupte Trendwenden. Der Juni hat das gezeigt.
Ergänzung, kein Ersatz
Trendfolgestrategien sollen traditionelle Allokationen ergänzen, nicht ersetzen. Weil ihre Positionen über verschiedene Märkte hinweg die Richtung wechseln können, bringen sie Ertragsquellen ins Portfolio, die nicht strukturell von steigenden Aktien- oder Anleihenkursen abhängen. Die Umsetzung setzt jedoch Zugang zu liquiden Derivaten, ein systematisches Risikomanagement und eine effiziente Ausführung voraus.
Dieser Beitrag dient der allgemeinen Information und stellt weder eine Anlageberatung noch eine Rechts- oder Steuerberatung noch ein Angebot zum Kauf oder Verkauf von Finanzinstrumenten dar. Everon AG ist von der FINMA bewilligter Vermögensverwalter gemäss FINIG. Vergangene Wertentwicklungen sind kein zuverlässiger Indikator für zukünftige Erträge.
Die dargestellten Wertentwicklungen der Everon-Strategien sind vergangenheitsbezogen und verstehen sich vor Kosten und Gebühren.