Quand les obligations ne protègent plus
Pendant des décennies, la règle a tenu : quand les actions reculent, les obligations amortissent la baisse. Depuis 2022, elle n'est plus fiable. Pour répartir réellement les risques, il faut de nouveaux concepts de diversification.
Un partenaire fiable devient capricieux
Depuis 2000, la corrélation glissante entre le S&P 500 et les obligations du Trésor américain à dix ans s’est le plus souvent située en territoire négatif. Avec le choc des taux de 2022, le schéma s’est inversé. Depuis, elle est positive et a par moments dépassé +0,5. Lorsque les craintes d’inflation dominent, actions et obligations reculent ensemble. L’effet inverse fait défaut précisément quand on en aurait besoin.
2022 a mis au jour une faiblesse facile à négliger. Un portefeuille peut paraître bien diversifié entre actions, obligations, devises et matières premières. Des backtests issus d’années de corrélation négative peuvent lui attribuer de faibles drawdowns. Mais s’il est structurellement long sur tous ces marchés, un seul choc macroéconomique peut toucher toutes les positions en même temps. Seules les classes d’actifs sont alors réparties, pas la direction du risque.
Une nouvelle dimension de la diversification
Les stratégies de suivi de tendance ne sont pas nouvelles, mais c’est précisément là qu’elles interviennent. Elles ne prévoient pas le prochain régime macroéconomique, elles suivent selon des règles fixes la direction des mouvements de prix observés. Un même marché peut ainsi être détenu en position longue ou courte.
Pour les obligations d’État, cela signifie : lorsqu’une hausse des rendements débouche sur un recul durable des cours, une stratégie long/short prend une position courte sur les contrats à terme sur obligations. Ce qui pèse sur l’allocation obligataire classique peut devenir une source de rendement.
Un test grandeur nature ces derniers mois
La rapidité avec laquelle les sources de rendement changent apparaît par exemple dans la stratégie « Multi-Asset Directional » d’Everon, qui négocie des contrats à terme sur indices d’actions, obligations d’État, devises et matières premières. En avril et en mai, les actions ont porté la stratégie. En juin, les tendances se sont brusquement retournées sur les métaux industriels et précieux, et le mois s’est clos sur une perte d’environ 4 %. Ensuite, les obligations d’État et l’énergie ont pris le relais.
Le principe est apparu le plus nettement en septembre. La hausse des prix de l’énergie a alimenté les craintes d’inflation et poussé les rendements obligataires à la hausse. Les positions courtes sur obligations ont apporté un peu plus de 3 points de pourcentage ; des positions courtes sur l’euro et longues sur l’énergie s’y sont ajoutées, tandis que les actions ont pesé sur la performance. Dans un mois où actions et obligations ont reculé ensemble, l’essentiel du rendement venait du côté short. Les rendements de la stratégie peuvent justement apparaître lorsqu’un portefeuille classique est sous pression.
Dans une simulation depuis 2016 d’un portefeuille 60/40 complété à hauteur de 25 %, le rendement annualisé passe de 5,0 à 5,3 %, et la volatilité des rendements annuels recule de 9,8 à 7,2 %. En 2022, le portefeuille aurait perdu 5,1 % au lieu de 16,2 %. En 2023, en revanche, il n’aurait gagné que 0,1 % au lieu de 7,5 %.
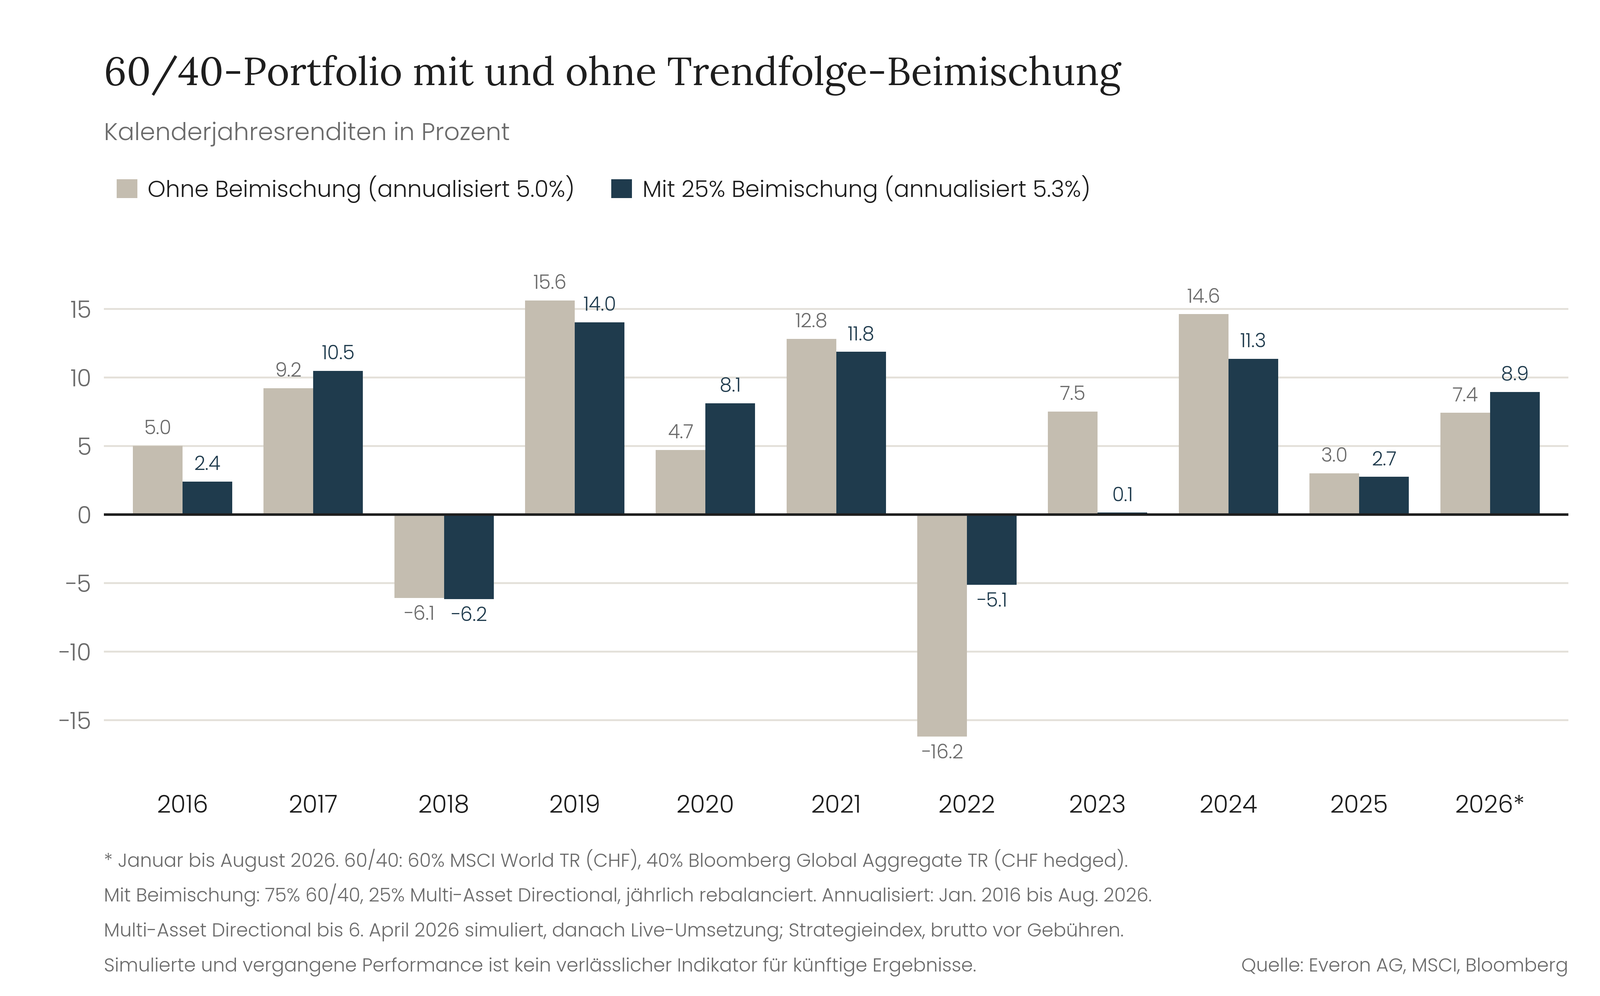 Graphique (légendé en allemand) : portefeuille 60/40 avec et sans allocation de suivi de tendance, rendements par année civile en pourcentage, de janvier 2016 à août 2026. 60/40 correspond à 60 % MSCI World TR (CHF) et 40 % Bloomberg Global Aggregate TR (CHF hedged) ; avec allocation complémentaire, à 75 % de cet ensemble et 25 % Multi-Asset Directional, rééquilibré chaque année. Multi-Asset Directional est simulé jusqu’au 6 avril 2026, puis mis en œuvre en réel ; indice de stratégie, brut de frais. La performance simulée et passée n’est pas un indicateur fiable des résultats futurs. Source : Everon AG, MSCI, Bloomberg.
Pas une assurance
Les stratégies de suivi de tendance ne protègent toutefois pas de tout repli de marché. Contrairement à une couverture par options de vente, elles n’offrent pas de protection à la baisse définie à l’avance, mais n’exigent pas non plus de primes d’options récurrentes. La composante optionnelle isolée du Cboe S&P 500 5% Put Protection Index a affiché de janvier 2001 à janvier 2026 un rendement annualisé d’environ -2,6 %.
Le profil de risque du suivi de tendance est différent. Il peut profiter de mouvements directionnels durables sur plusieurs marchés, mais reste vulnérable aux retournements brusques de tendance. Juin l’a montré.
Un complément, pas un substitut
Les stratégies de suivi de tendance sont conçues pour compléter les allocations traditionnelles, non pour les remplacer. Comme leurs positions peuvent changer de direction d’un marché à l’autre, elles apportent au portefeuille des sources de rendement qui ne dépendent pas structurellement de la hausse des cours des actions ou des obligations. La mise en œuvre suppose toutefois un accès à des dérivés liquides, une gestion systématique des risques et une exécution efficace.
Cet article est fourni à titre d'information générale et ne constitue ni un conseil en placement, ni un conseil juridique ou fiscal, ni une offre d'achat ou de vente d'instruments financiers. Everon AG est un gestionnaire de fortune au bénéfice d'une autorisation FINMA selon la LEFin. Les performances passées ne préjugent pas des performances futures.
Les performances des stratégies Everon présentées sont passées et s'entendent avant coûts et frais.