Faktor-Risikoprämien: Value, Momentum, Size und Quality in den letzten Jahren
Value, Size, Momentum und Profitabilität am US-Aktienmarkt: was die Kenneth R. French Data Library für die zehn Jahre bis August 2026 zeigt, Jahr für Jahr und im Vergleich zur langen Reihe.
Von September 2016 bis August 2026 haben die klassischen Faktorprämien am US-Aktienmarkt wenig geliefert. Size, Value und Investment lagen annualisiert, also auf ein Jahr umgerechnet, im Minus, Profitabilität und Momentum knapp im Plus. In den gut fünfzig Jahren davor waren alle fünf positiv.
Dieser Beitrag zeigt die Zahlen aus der Kenneth R. French Data Library, Faktor für Faktor und Jahr für Jahr. Die wissenschaftlichen Grundlagen und die Frage, wie Everon Faktoren bei der Aktienauswahl einsetzt, behandelt der Beitrag Factor Investing mit Everon.
Das Wichtigste in Kürze
- Datengrundlage: Kenneth R. French Data Library, US-Aktien, Monatsrenditen bis August 2026, Faktoren als Long-Short-Portfolios, alle Reihen vor Kosten.
- Zehn schwache Jahre: Annualisiert brachten Size -2,5, Value -1,0, Investment -1,0, Profitabilität 1,9 und Momentum 1,4 Prozent. Der Markt lag 12,6 Prozent pro Jahr über dem risikolosen Satz.
- Lange Reihe positiv: Von Juli 1963 bis August 2016 lagen alle fünf Prämien zwischen 2,5 und 7,2 Prozent pro Jahr.
- Value: Von Dezember 2016 bis September 2020 verlor der Faktor in der Spitze 51 Prozent, 2021 und 2022 holte er einen Teil davon auf.
- Momentum: 2016 und 2023 fiel der Faktor um je rund ein Fünftel, dazwischen lagen starke Jahre.
- Profitabilität: Oft als Qualitätsfaktor gelesen, bis 2024 meist positiv, 2025 und in den ersten acht Monaten 2026 aber deutlich negativ.
Datengrundlage: was die French Data Library misst
Kenneth R. French lehrt an der Tuck School of Business in Dartmouth und veröffentlicht auf seiner Website monatlich aktualisierte Faktorreihen. Mit Eugene Fama, Wirtschaftsnobelpreis 2013, beschrieb er 1993 das Dreifaktorenmodell mit Markt, Size und Value; 2015 erweiterten die beiden es um Profitabilität und Investment. Momentum führt die Bibliothek als eigene Reihe.
Die sechs Reihen in diesem Beitrag:
- Markt (Mkt-RF): Rendite aller US-Aktien in der CRSP-Datenbank, nach Börsenwert gewichtet, abzüglich des Monatszinses auf US-Schatzwechsel.
- Size (SMB, small minus big): kleine gegen grosse Unternehmen.
- Value (HML, high minus low): Aktien mit hohem gegen Aktien mit tiefem Verhältnis von Buchwert zu Börsenwert.
- Profitabilität (RMW, robust minus weak): hohe gegen tiefe operative Profitabilität.
- Investment (CMA, conservative minus aggressive): Unternehmen mit zurückhaltendem gegen Unternehmen mit starkem Wachstum der Bilanzsumme.
- Momentum (Mom): Aktien mit hoher gegen Aktien mit tiefer Rendite in den Monaten 2 bis 12 vor der Portfoliobildung.
Jeder Faktor ist ein Long-Short-Portfolio: Die eine Gruppe wird gekauft, die andere leer verkauft. Die Rendite misst deshalb den Abstand zwischen beiden Gruppen, nicht die Rendite eines Produkts. Handelskosten und Steuern sind nicht berücksichtigt.
Einen Faktor namens Quality führt die Bibliothek nicht. Am nächsten kommt RMW. Andere Qualitätsmerkmale wie eine tiefe Verschuldung oder stabile Gewinne misst dieser Faktor nicht, deshalb heisst er hier Profitabilität.
Die Zahlen beruhen auf dem Datenstand August 2026, abgerufen am 28. September 2026. Die Werte hängen vom jeweiligen Stand der CRSP-Datenbank ab und können sich bei späteren Aktualisierungen leicht verschieben.
Die Jahresrenditen seit 2016
Renditen in Prozent, Monatsrenditen innerhalb des Jahres verkettet. Für 2026 sind es die Monate Januar bis August. Die Library veröffentlicht zusätzlich eigene Jahreswerte. Sie sind anders konstruiert und weichen deshalb teils deutlich ab, bei Value 2020 etwa -46,9 statt -30,7 Prozent. Dieser Beitrag nutzt für Tabelle, Grafik, Zehnjahreswerte und Rückgänge durchgehend die verketteten Monatsrenditen.
| Jahr | Markt (über risikolosem Satz) | Size | Value | Profitabilität | Investment | Momentum |
|---|---|---|---|---|---|---|
| 2016 | 13,3 | 8,7 | 20,6 | 3,4 | 8,4 | -18,2 |
| 2017 | 21,3 | -5,2 | -10,8 | 3,8 | -9,2 | 3,8 |
| 2018 | -6,7 | -4,9 | -10,5 | -2,1 | -0,2 | 10,7 |
| 2019 | 27,9 | -4,6 | -8,1 | 3,0 | -2,9 | -5,5 |
| 2020 | 23,5 | 5,7 | -30,7 | -2,3 | -8,7 | -0,9 |
| 2021 | 23,9 | -1,5 | 22,2 | 24,5 | 10,0 | -2,9 |
| 2022 | -21,0 | -1,4 | 31,7 | 8,4 | 29,1 | 20,2 |
| 2023 | 20,8 | -3,9 | -11,1 | 3,8 | -16,1 | -20,5 |
| 2024 | 18,9 | -10,5 | -7,0 | 4,1 | -8,4 | 18,5 |
| 2025 | 12,8 | -7,8 | 6,6 | -10,2 | -4,9 | -2,2 |
| 2026 (Jan. bis Aug.) | 10,1 | 6,1 | 8,3 | -9,6 | 5,0 | 3,9 |
Quelle: Kenneth R. French Data Library, Datenstand August 2026. Eigene Berechnung.
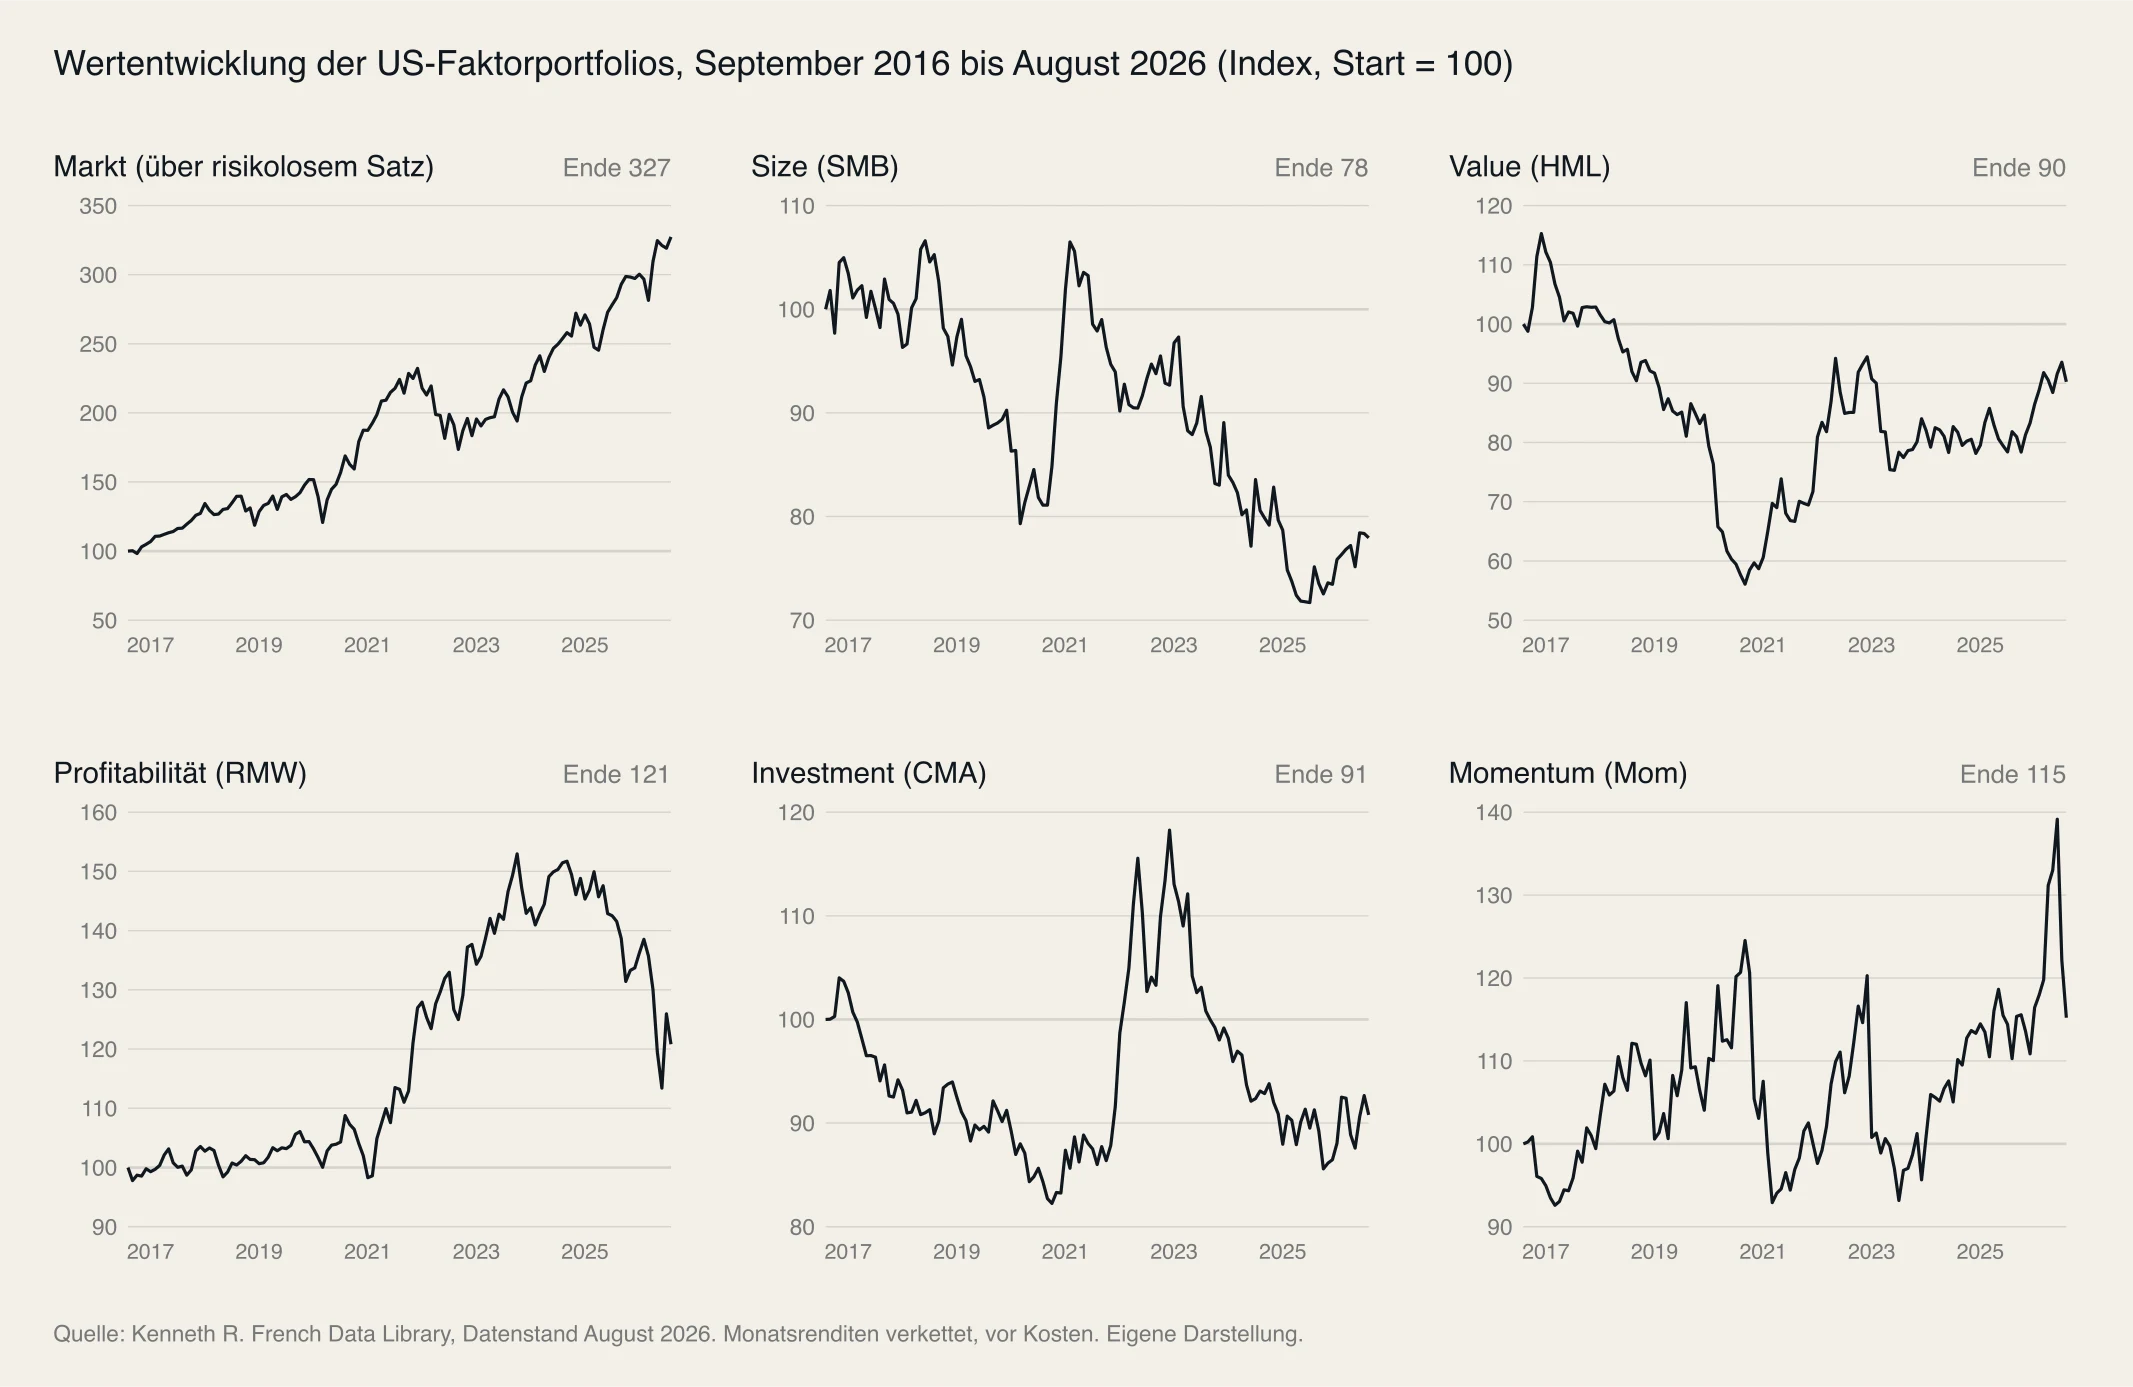
Die Grafik verkettet die Monatsrenditen jedes Faktors ab September 2016 zu einem Index mit Startwert 100. Ende August 2026 stand der Markt bei 327, Profitabilität bei 121, Momentum bei 115, Investment bei 91, Value bei 90 und Size bei 78.
Zehn Jahre im Vergleich zur langen Reihe
Annualisierte Renditen in Prozent, aus den Monatsrenditen verkettet. Die Schwankung ist die annualisierte Standardabweichung der Monatsrenditen von September 2016 bis August 2026.
| Faktor | Juli 1963 bis August 2016 | September 2016 bis August 2026 | Schwankung 2016 bis 2026 |
|---|---|---|---|
| Markt (über risikolosem Satz) | 5,0 | 12,6 | 15,9 |
| Size | 2,5 | -2,5 | 10,4 |
| Value | 3,8 | -1,0 | 13,5 |
| Profitabilität | 2,9 | 1,9 | 9,0 |
| Investment | 3,4 | -1,0 | 8,7 |
| Momentum | 7,2 | 1,4 | 14,0 |
Quelle: Kenneth R. French Data Library, Datenstand August 2026. Eigene Berechnung.
Der Abstand ist gross, und die Daten allein entscheiden nicht, woher er kommt. Möglich ist, dass die Prämien kleiner geworden sind, seit sie bekannt sind und breit genutzt werden. Möglich ist auch, dass zehn Jahre schlicht zu kurz sind: Bei Schwankungen zwischen knapp 9 und 14 Prozent pro Jahr ist keiner der fünf Zehnjahresdurchschnitte statistisch von null zu unterscheiden, weder im Plus noch im Minus.
Value: tiefer Einbruch, holprige Erholung
Value verlor von Dezember 2016 bis September 2020 in der Spitze 51 Prozent, allein 2020 waren es 30,7 Prozent. 2021 und 2022 folgten 22,2 und 31,7 Prozent. In diesem zweiten Jahr lag der Markt 21,0 Prozent unter dem risikolosen Satz. Wie das Jahr an den Märkten verlief, beschreibt der Marktrückblick 2022 und Ausblick 2023.
2023 und 2024 lagen im Minus, 2025 und die ersten acht Monate 2026 im Plus. Ende August 2026 lag der Value-Index rund 10 Prozent unter dem Stand von September 2016.
Momentum: starke Jahre, abrupte Einbrüche
Momentum brachte 2018, 2022 und 2024 zweistellige Renditen und verlor 2016 und 2023 je rund ein Fünftel. Der grösste Rückgang innerhalb der zehn Jahre betrug 25,4 Prozent, von September 2020 bis März 2021. Auch 2026 zeigt das Muster: Bis Juni stieg der Faktor deutlich, im Juli und August verlor er 12,2 und 5,7 Prozent.
Die Forschung beschreibt solche Einbrüche vor allem für Phasen, in denen der Markt nach einem Rückgang abrupt dreht und die zuvor schwachen Titel am stärksten zulegen (Daniel und Moskowitz, 2016). Zur Mechanik des Faktors: Momentum als Renditefaktor: Systematik hinter relativer Stärke.
Size: acht von zehn Jahren im Minus
Kleine Unternehmen lagen zwischen 2016 und 2025 nur in den Jahren 2016 und 2020 vor den grossen. Der grösste Rückgang innerhalb der zehn Jahre betrug 32,7 Prozent, von Juni 2018 bis Juli 2025. 2026 liegt Size bis August mit 6,1 Prozent im Plus. Über die zehn Jahre ergibt das annualisiert -2,5 Prozent, nach 2,5 Prozent pro Jahr von 1963 bis 2016.
Profitabilität: lange ruhig, zuletzt deutlich negativ
Von 2016 bis 2024 war Profitabilität in sieben von neun Jahren positiv, am stärksten 2021 mit 24,5 Prozent. 2025 folgten -10,2 Prozent und von Januar bis August 2026 weitere -9,6 Prozent. Von Oktober 2023 bis Juni 2026 verlor der Faktor 25,9 Prozent. 2026 schwankt er auch von Monat zu Monat stark: -8,2 Prozent im Mai, 11,1 Prozent im Juli.
Das Bild eines ruhigen Faktors, das die Jahre bis 2024 nahelegten, gilt für die letzten zwanzig Monate nicht.
Investment: eng an Value gekoppelt
Investment folgte in den zehn Jahren weitgehend Value, die Korrelation der Monatsrenditen lag bei 0,64. Das stärkste Jahr war 2022 mit 29,1 Prozent, das schwächste 2023 mit -16,1 Prozent. Ende August 2026 lag der Index 9 Prozent unter dem Startwert.
Korrelationen der Faktoren
Korrelation der Monatsrenditen von September 2016 bis August 2026.
| Markt | Size | Value | Profitabilität | Investment | Momentum | |
|---|---|---|---|---|---|---|
| Markt | 1 | 0,30 | -0,02 | -0,04 | -0,23 | -0,30 |
| Size | 0,30 | 1 | 0,37 | -0,26 | 0,08 | -0,38 |
| Value | -0,02 | 0,37 | 1 | 0,17 | 0,64 | -0,25 |
| Profitabilität | -0,04 | -0,26 | 0,17 | 1 | 0,22 | -0,19 |
| Investment | -0,23 | 0,08 | 0,64 | 0,22 | 1 | 0,01 |
| Momentum | -0,30 | -0,38 | -0,25 | -0,19 | 0,01 | 1 |
Quelle: Kenneth R. French Data Library, Datenstand August 2026. Eigene Berechnung auf Basis ungeglätteter Monatsrenditen.
Momentum lief in den zehn Jahren gegen Size (-0,38), Value (-0,25) und Profitabilität (-0,19). Value und Investment bewegten sich dagegen weitgehend gemeinsam. Faktoren mit tiefer oder negativer Korrelation können sich in einem Portfolio teilweise ausgleichen. Eine Mehrrendite garantiert eine solche Kombination nicht, wie die schwachen zehn Jahre zeigen.
Was die Zahlen nicht zeigen
- Andere Märkte: Die Reihen beschreiben US-Aktien. Für Europa und andere Regionen führt die Bibliothek eigene Reihen, die abweichen können.
- Umsetzbarkeit: Long-Short-Portfolios vor Handelskosten und Steuern sind kein Produkt, das sich so kaufen lässt.
- Zukunft: Zehn Jahre sind für Faktorprämien ein kurzer Zeitraum, und auch die gesamte Reihe seit 1963 ist keine Zusage. Vergangene Renditen sind kein verlässlicher Hinweis auf künftige.
Häufige Fragen zu Faktor-Risikoprämien
Was sind Faktor-Risikoprämien?
Eine Faktorprämie ist die Mehrrendite, die Aktien mit einem bestimmten Merkmal gegenüber Aktien mit dem gegenteiligen Merkmal erzielt haben, etwa günstig bewertete gegenüber teuren Aktien (Value). Die Kenneth R. French Data Library misst sie als Long-Short-Portfolio: Die eine Gruppe wird gekauft, die andere leer verkauft.
Wie haben sich die Faktorprämien in den letzten zehn Jahren entwickelt?
Schwach. Von September 2016 bis August 2026 lagen Size, Value und Investment am US-Aktienmarkt annualisiert im Minus (-2,5, -1,0 und -1,0 Prozent), Profitabilität und Momentum knapp im Plus (1,9 und 1,4 Prozent). Der Markt brachte 12,6 Prozent pro Jahr über dem risikolosen Satz. Von 1963 bis 2016 waren alle fünf Prämien positiv.
Gibt es in der French Data Library einen Quality-Faktor?
Nicht unter diesem Namen. Am nächsten kommt der Profitabilitätsfaktor RMW, der Unternehmen mit hoher operativer Profitabilität gegen solche mit tiefer Profitabilität stellt. Andere Qualitätsmerkmale wie eine tiefe Verschuldung oder stabile Gewinne misst er nicht.
Lassen sich die Zahlen auf Schweizer Aktien übertragen?
Nicht direkt. Die Reihen beschreiben den US-Aktienmarkt, vor Handelskosten und als Long-Short-Portfolios mit Leerverkäufen. Für andere Regionen führt die French Data Library eigene Reihen, deren Werte abweichen können.

Dieser Beitrag dient der allgemeinen Information und stellt weder eine Anlageberatung noch eine Rechts- oder Steuerberatung noch ein Angebot zum Kauf oder Verkauf von Finanzinstrumenten dar. Everon AG ist von der FINMA bewilligter Vermögensverwalter gemäss FINIG. Vergangene Wertentwicklungen sind kein zuverlässiger Indikator für zukünftige Erträge.